
Un commercial passe dans votre commerce. Il vous explique que la loi impose désormais une caisse conforme, vous montre un beau terminal tactile, et vous propose « 69 € par mois, tout compris, maintenance incluse ». Ça ressemble à un abonnement. Ce n’en est pas un.
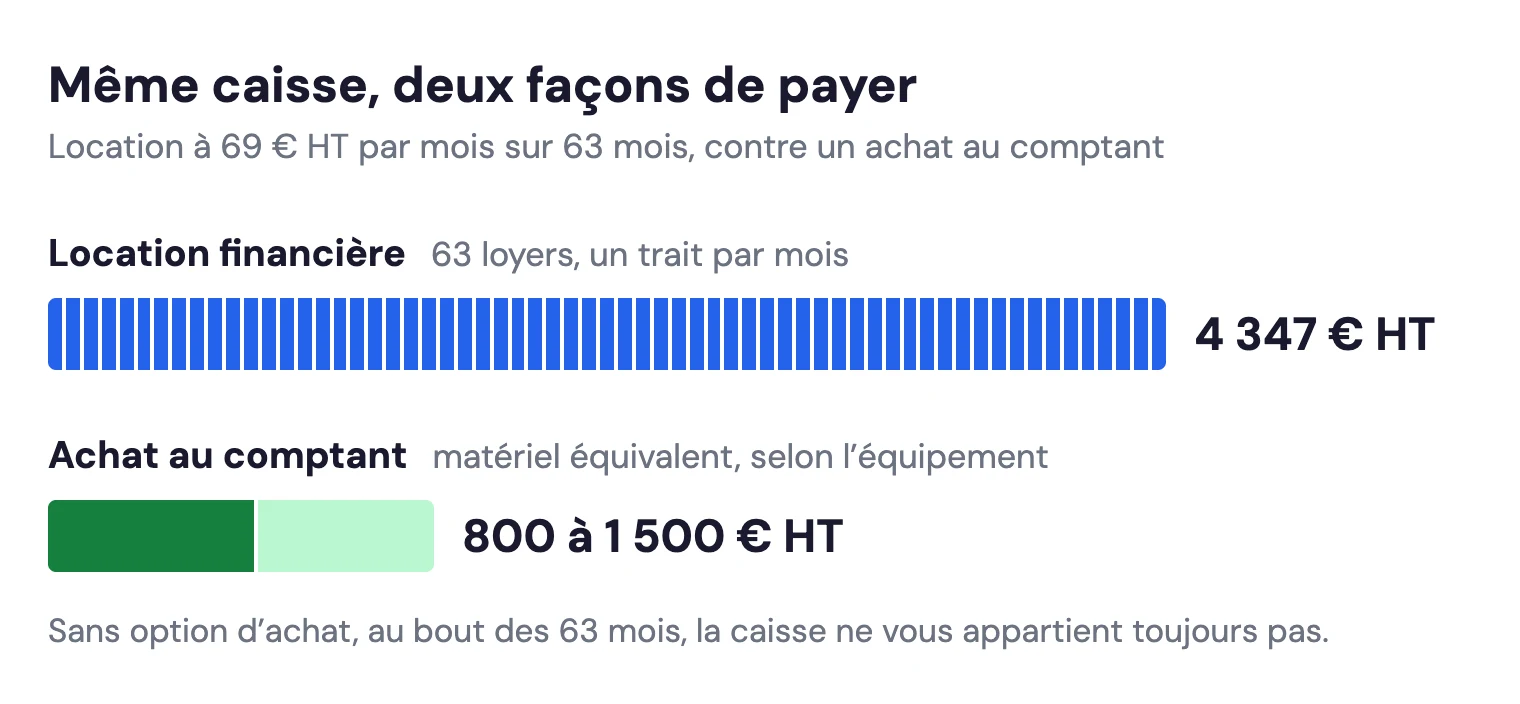
Ce que vous signez est le plus souvent un contrat de location financière : une durée irrévocable de 48 à 63 mois, aucune option d’achat, et un loyer que vous devrez payer jusqu’au bout même si la caisse ne fonctionne pas, même si le fournisseur disparaît, même si vous cessez votre activité. À 69 € sur 63 mois, cela fait 4 347 € HT pour un matériel qui en vaut souvent 1 200 à l’achat.
Ce guide explique le montage, ce que dit réellement le droit, et les recours qui existent vraiment. Il ne remplace pas un avocat, et si vous êtes déjà engagé dans un litige, consultez-en un.
Le montage : pourquoi vous vous retrouvez avec deux interlocuteurs
La mécanique est toujours la même :
- Un fournisseur (revendeur de caisses, souvent en démarchage direct) vous propose un équipement et un service.
- Vous signez, en même temps, un contrat de location financière avec ce fournisseur.
- Le fournisseur cède immédiatement ce contrat à une société de location financière, le bailleur. Cette société devient propriétaire du matériel et encaisse vos loyers jusqu’au terme.
- Le fournisseur, lui, a déjà été payé intégralement par le bailleur. Sa motivation à assurer le service après-vente vient de disparaître.
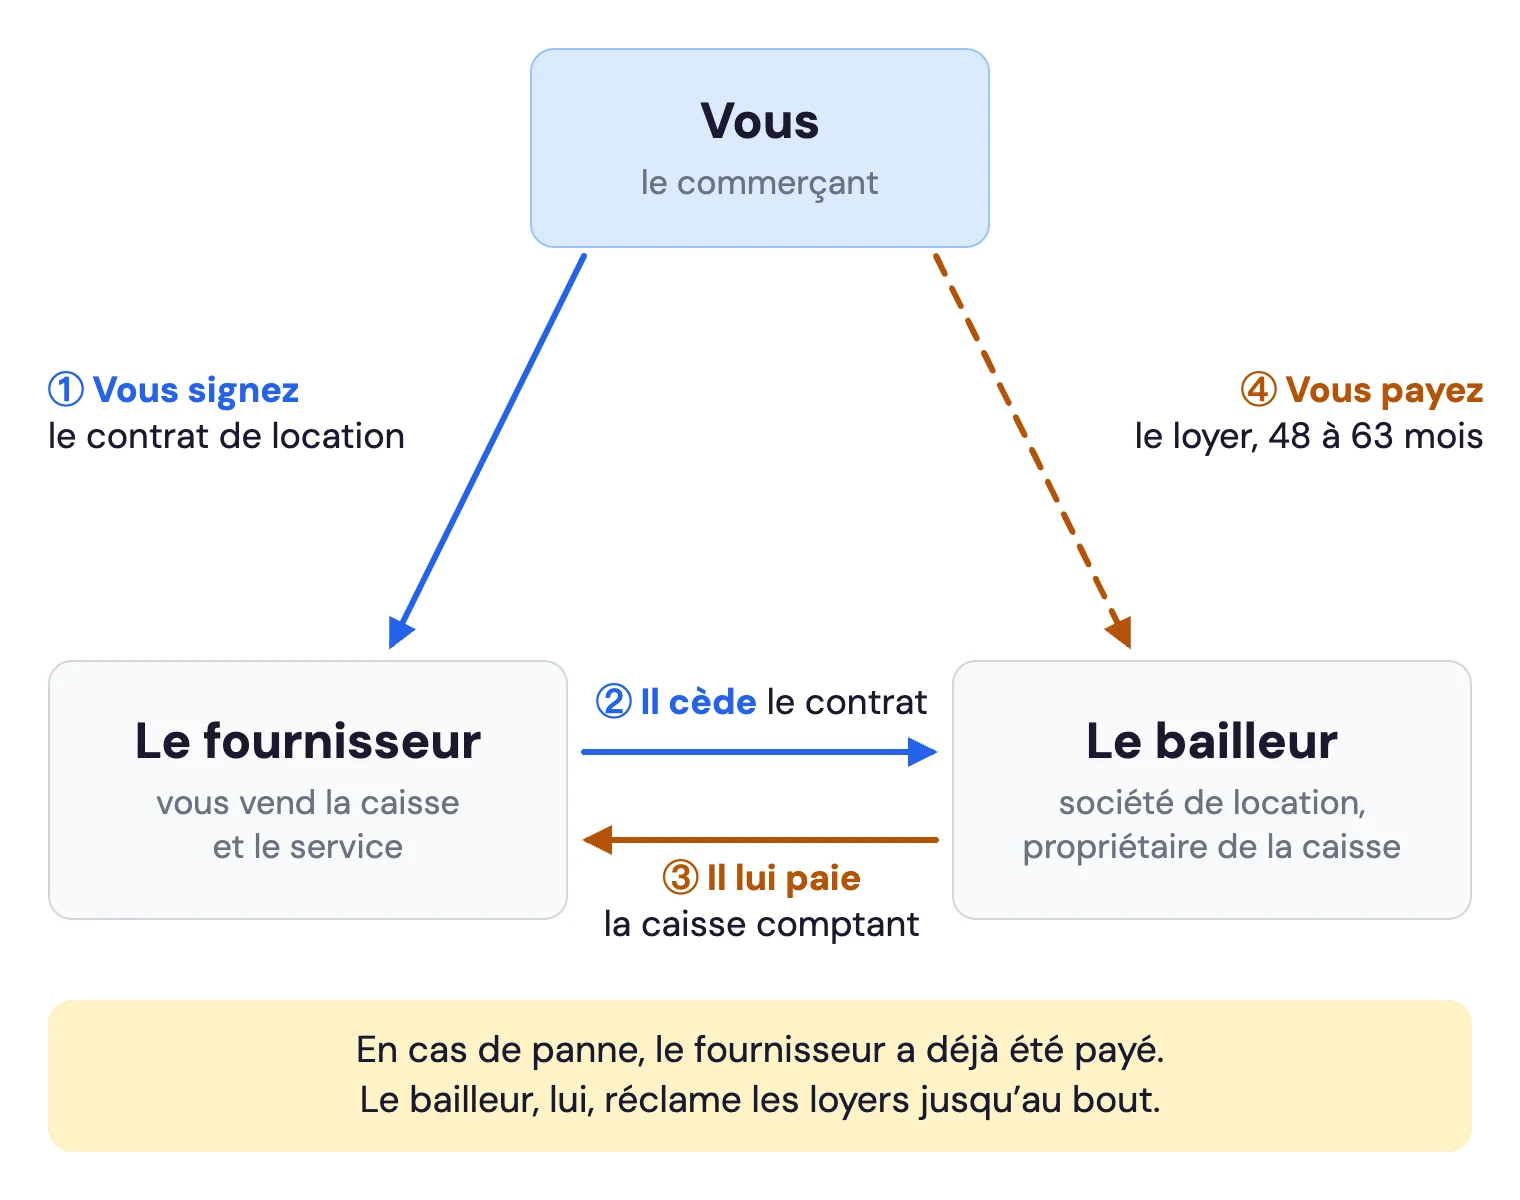
Vous avez maintenant deux interlocuteurs qui se renvoient la balle. Vous appelez le fournisseur parce que la caisse plante : il ne répond plus. Vous appelez le bailleur pour arrêter les prélèvements : il vous répond, en substance, qu’il n’est pas concerné par la qualité du matériel, qu’il a rempli son obligation en finançant l’opération, et que vous lui devez 47 mensualités.
Cette dissociation n’est pas un accident, c’est la structure même du produit.
Les cinq pièges du contrat
1. Pas d’option d’achat
C’est la différence essentielle entre une location financière et un crédit-bail (ou LOA). Dans un crédit-bail, vous pouvez racheter le bien en fin de contrat pour une valeur résiduelle faible. Dans une location financière, il n’y a rien : au bout de 63 mois et 4 347 € versés, le matériel ne vous appartient pas et doit en principe être restitué.
Beaucoup de commerçants sont convaincus d’avoir signé un crédit-bail. Cherchez la clause d’option d’achat dans votre contrat : si elle n’y est pas, elle n’existe pas.
2. La durée irrévocable et l’indemnité de résiliation
Le contrat stipule une durée ferme, et une indemnité de résiliation anticipée généralement égale à la totalité des loyers restant dus, parfois majorée. Résilier coûte donc autant que continuer. C’est délibéré : la clause existe pour dissuader toute sortie.
La cessation d’activité ne change rien en soi. Vendre son fonds de commerce non plus, sauf si le repreneur accepte formellement de reprendre le contrat et que le bailleur y consent.
3. La clause de divisibilité
Les contrats insèrent presque systématiquement une clause dite de divisibilité : elle prévoit que même si le contrat de prestation ou de maintenance est résilié, vous restez tenu de payer la location. C’est cette clause qui permet au bailleur de vous dire que vos problèmes techniques ne le regardent pas.
Bonne nouvelle : cette clause n’a plus la force qu’elle prétend avoir. Voir la section suivante.
4. Le vrai coût, jamais présenté
La discussion commerciale porte toujours sur la mensualité, jamais sur le total. C’est le mécanisme classique : 69 € par mois paraît indolore, 4 347 € beaucoup moins. Ajoutez que le matériel se déprécie et qu’au bout de cinq ans, il sera vieux.
Le réflexe à avoir tient en une multiplication : loyer × nombre d’échéances. Faites-la devant le commercial.
Un cas réel le montre bien. Un devis JDC pour une caisse Popina, publié et commenté par EntrepreneurHero, affichait 99 € HT par mois sur 48 mois, avec un premier loyer de 521,40 € HT. Total : 521,40 + 47 × 99 = 5 174,40 € HT sur quatre ans, hors frais bancaires et modules optionnels. La mensualité tient dans une ligne, le total n’apparaît nulle part.
5. L’argument de l’obligation légale
« La loi impose une caisse conforme, vous risquez une amende. » C’est le déclencheur le plus utilisé, et il est trompeur sur un point précis.
Aucune loi n’oblige un commerçant à posséder une caisse enregistreuse. L’obligation, issue de la loi de finances pour 2016 et applicable depuis le 1er janvier 2018, porte sur la conformité du logiciel si vous êtes assujetti à la TVA et que vous en utilisez un pour enregistrer les règlements de vos clients particuliers. Vous pouvez tenir un commerce sans logiciel de caisse. Et si vous en voulez un, des solutions conformes existent à partir de quelques centaines d’euros, sans engagement de durée.
La DGCCRF a explicitement relevé ce point dans son enquête sur la location financière auprès des professionnels démarchés : le logiciel de caisse anti-fraude figure parmi les produits présentés comme obligatoires pour faire signer.
Ce que dit vraiment le droit
C’est la partie qui compte, parce qu’elle est nettement plus favorable au commerçant que ce que le bailleur laisse entendre.
L’interdépendance des contrats : la décision de 2013
Par deux arrêts de chambre mixte du 17 mai 2013 (pourvois n° 11-22.768 et 11-22.927), la Cour de cassation a posé une règle claire : les contrats concomitants ou successifs qui s’inscrivent dans une opération incluant une location financière sont interdépendants, et les clauses inconciliables avec cette interdépendance sont réputées non écrites.
En clair : la clause de divisibilité que le bailleur vous oppose est neutralisée. Si la prestation principale (livraison, installation, maintenance, logiciel) est inexécutée ou mal exécutée, la résolution de ce contrat entraîne la caducité de la location, y compris quand le contrat de location prévoit expressément l’inverse.
L’article 1186 du code civil, issu de la réforme de 2016, a codifié cette logique de caducité des contrats interdépendants, et la Cour de cassation a maintenu sa jurisprudence depuis.
C’est le levier principal, et il est réel. Il suppose en revanche de démontrer l’inexécution : conservez tout, appels, mails, constats de panne, relances restées sans réponse.
Le droit de rétractation : souvent inapplicable, et c’est important de le savoir
L’article L221-3 du code de la consommation étend aux professionnels le droit de rétractation de 14 jours pour les contrats conclus hors établissement, sous deux conditions cumulatives :
- l’entreprise emploie cinq salariés ou moins ;
- l’objet du contrat n’entre pas dans le champ de l’activité principale du professionnel.
C’est la seconde condition qui coince. Pour un site internet ou un défibrillateur, on peut soutenir que l’objet est hors du champ de l’activité principale d’un boulanger. Pour une caisse enregistreuse, c’est nettement plus difficile : encaisser est au cœur du métier. Beaucoup de commerçants découvrent ainsi qu’ils n’ont pas de droit de rétractation.
Un point à connaître malgré tout : lorsque le professionnel n’a pas fourni l’information sur le droit de rétractation alors qu’il était applicable, le délai est prolongé de douze mois. Si vous êtes dans les conditions de L221-3 et que le contrat ne mentionnait rien, la fenêtre est bien plus large que 14 jours.
Le démarchage agressif
La DGCCRF a mené une enquête sur ces pratiques et constaté que les commercialisateurs utilisent des méthodes « contestables, voire agressives ». Elle a adressé des injonctions aux fournisseurs pour qu’ils se mettent en conformité avec le code de la consommation.
Une pratique commerciale agressive ou trompeuse est sanctionnée par le code de la consommation et peut entraîner la nullité du contrat. C’est plus difficile à prouver que l’inexécution, mais cela se plaide, surtout quand la signature a été obtenue en une seule visite, sans laisser le temps de la réflexion.
Que faire si vous êtes déjà engagé
Relisez le contrat en cherchant quatre choses : la durée exacte, la présence ou l’absence d’une option d’achat, l’identité du bailleur (différente du fournisseur ?), et le montant de l’indemnité de résiliation. Multipliez le loyer par le nombre d’échéances.
Reconstituez le dossier de l’inexécution. C’est votre principal actif juridique. Chaque panne, chaque appel sans réponse, chaque promesse non tenue doit être daté et écrit. Un mail récapitulatif envoyé au fournisseur (« comme convenu au téléphone le 12, la caisse est hors service depuis le 8 et personne n’est intervenu ») vaut mieux qu’un souvenir.
Mettez le fournisseur en demeure par lettre recommandée d’exécuter ses obligations, avec un délai raisonnable. Envoyez une copie au bailleur, en indiquant que vous invoquez l’interdépendance des contrats. Cela ne suffit presque jamais à résoudre le litige, et c’est la pièce qui structure tout le reste.
N’arrêtez pas les prélèvements sur un coup de tête. Cesser de payer sans base juridique construite vous met en défaut, déclenche la déchéance du terme et fait tomber sur vous la totalité des loyers restants d’un coup. La décision d’arrêter de payer se prend avec un conseil, pas seule.
Faites-vous accompagner. Un avocat en droit des affaires ou en droit de la consommation, votre CCI ou CMA, ou une organisation professionnelle de votre secteur. Signalez également les pratiques à la DGCCRF via la plateforme SignalConso : cela n’annule pas votre contrat, et cela alimente les enquêtes qui font bouger les choses.
Comment éviter le piège au départ
La meilleure défense reste de ne pas signer. Quelques réflexes simples suffisent.
Ne signez jamais pendant la visite. Aucune offre sérieuse ne disparaît en 48 heures. « Je regarde et je vous rappelle » est une phrase complète. L’insistance à faire signer le jour même est en soi un signal.
Demandez le prix d’achat. Toujours. Un fournisseur honnête vous le donne. Si la réponse reste la mensualité, vous savez ce que vous avez en face.
Cherchez le mot « location » et le nom d’une société financière dans les documents. S’ils y sont, vous n’êtes pas sur un abonnement.
Faites la multiplication devant le commercial. Loyer × échéances. Sa réaction est instructive.
Comparez à l’achat sec. Un terminal professionnel complet coûte souvent 800 à 1 500 € HT. Nous comparons achat comptant, paiement en plusieurs fois, abonnement et location, avec le coût réel sur trois ans, dans notre guide du prix d’une caisse enregistreuse.
Appliquez le même raisonnement au terminal de paiement. Un TPE de banque se loue tant que le contrat monétique court et ne vous appartient jamais, alors qu’un terminal SumUp s’achète une fois et reste à vous.
Vérifiez vous-même l’obligation légale avant de croire le commercial, dans notre article sur la caisse enregistreuse obligatoire et celui sur la certification NF525.
Questions fréquentes
Puis-je résilier un contrat de location de caisse enregistreuse en cours ?
En principe non. Un contrat de location financière est conclu pour une durée irrévocable, souvent 48 à 63 mois, et le bailleur prévoit presque toujours une indemnité égale à la totalité des loyers restant dus. Une résiliation anticipée revient donc à payer la même somme. Il existe cependant des voies de sortie réelles, notamment lorsque la prestation liée au contrat (installation, maintenance, logiciel) n’est pas correctement exécutée : la jurisprudence sur l’interdépendance des contrats permet alors de faire tomber la location. C’est un contentieux qui se mène avec un avocat.
J’ai signé dans ma boutique : ai-je un droit de rétractation de 14 jours ?
Cela dépend, et c’est souvent la mauvaise surprise. L’article L221-3 du code de la consommation étend le droit de rétractation de 14 jours aux professionnels démarchés hors établissement, à deux conditions cumulatives : employer cinq salariés ou moins, ET que l’objet du contrat n’entre pas dans le champ de l’activité principale. Or une caisse enregistreuse pour un commerçant entre généralement dans ce champ, ce qui fait souvent tomber la protection. Le délai est en revanche prolongé de douze mois si l’information sur le droit de rétractation n’a pas été fournie.
Quelle est la différence entre location financière, LOA et crédit-bail ?
La location financière est une simple location de longue durée, sans option d’achat : au terme du contrat, vous n’êtes propriétaire de rien et le matériel doit en principe être restitué. Le crédit-bail (ou LOA) comporte au contraire une option d’achat en fin de contrat, souvent pour une valeur résiduelle faible. Beaucoup de commerçants croient signer un crédit-bail et signent en réalité une location financière : vérifiez la présence ou l’absence d’une clause d’option d’achat, c’est la ligne la plus importante du contrat.
Le loueur n’est pas celui qui m’a vendu la caisse : est-ce normal ?
Oui, c’est le fonctionnement même du montage. Le fournisseur vous fait signer, puis cède le contrat à une société de location financière qui devient propriétaire du matériel et encaisse les loyers. Vous vous retrouvez avec deux interlocuteurs : le fournisseur pour le matériel et le service, le bailleur pour l’argent. C’est précisément ce qui rend la sortie difficile, car le bailleur répond en général qu’il n’est pas concerné par vos problèmes techniques.
Le commercial m’a dit que la caisse était obligatoire : est-ce vrai ?
Non, aucune loi n’oblige un commerçant à posséder une caisse enregistreuse. Ce qui est obligatoire, depuis 2018, c’est que le logiciel de caisse soit conforme aux critères d’inaltérabilité, de sécurisation, de conservation et d’archivage, si vous êtes assujetti à la TVA et que vous en utilisez un. Vous pouvez parfaitement tenir un commerce sans logiciel de caisse. La DGCCRF a d’ailleurs relevé que le caractère prétendument obligatoire du logiciel anti-fraude est un argument utilisé dans le démarchage.
Combien coûte réellement une location de caisse sur 63 mois ?
Un loyer de 69 € HT par mois sur 63 mois représente 4 347 € HT, pour un équipement dont la valeur d’achat se situe souvent entre 800 et 1 500 €. À la fin, vous n’êtes propriétaire de rien s’il n’y a pas d’option d’achat. C’est le calcul que peu de commerçants font au moment de signer, parce que la discussion porte sur la mensualité et pas sur le total. Multipliez toujours le loyer par le nombre d’échéances avant de signer.
Sources et références
- Location financière auprès des professionnels démarchés, enquête DGCCRF (mécanisme du montage, produits concernés dont le logiciel de caisse anti-fraude, méthodes commerciales, suites données)
- Cour de cassation, chambre mixte, 17 mai 2013, n° 11-22.768, Légifrance
- Cour de cassation, chambre mixte, 17 mai 2013, n° 11-22.927, Légifrance (interdépendance des contrats, clauses inconciliables réputées non écrites)
- Petits professionnels : vous avez 14 jours pour vous rétracter en cas de contrat conclu hors établissement, DGCCRF (conditions de l’article L221-3)
- Article L221-3 du code de la consommation, Légifrance (extension aux professionnels de cinq salariés au plus, hors champ de l’activité principale)
- Article L221-18 du code de la consommation, Légifrance (délai de rétractation de quatorze jours)
- Article L221-20 du code de la consommation, Légifrance (prolongation de douze mois si l’information n’a pas été fournie)
- Avis Popina JDC, EntrepreneurHero (devis réel de location sur 48 mois)
- Ce qu’il faut savoir sur la certification des logiciels de caisse, economie.gouv.fr
Cet article est informatif et ne constitue pas un conseil juridique. Chiffres et état du droit au 4 novembre 2026. Si vous êtes engagé dans un litige, consultez un avocat.
Une caisse conforme, sans contrat de location
Ces solutions sont certifiées NF525 et aucune ne passe par une société de location : le matériel s'achète une fois, et le logiciel est gratuit ou se paie au mois. Avant de signer quoi que ce soit, comparez avec le total d'un loyer sur 63 mois.
L’auteur de l’article
Ronald Bocaly est un professionnel du commerce et du numérique, particulièrement attentif aux enjeux d’encaissement et de gestion des petits commerces. Depuis six ans, il aide les indépendants et les TPE à s’y retrouver dans le choix de leurs outils de caisse et de paiement, avec une conviction simple : un commerçant bien informé fait un meilleur choix, et pilote sa boutique plus sereinement.
Il dirige aussi NerdyWeb, un studio qui crée des sites, des boutiques en ligne et des automatisations pour les commerçants. Besoin d’un professionnel pour mener votre projet de site ou de vente en ligne ? Écrivez-lui directement.
Découvrir NerdyWebSur La Caisse Idéale, il décortique les logiciels de caisse, les terminaux de paiement, la conformité NF525, les commissions et les conditions contractuelles. Ces derniers mois, il s’est concentré sur l’évaluation et la comparaison des solutions du marché, pour aider chaque commerce à trouver l’outil réellement adapté à son métier.
Diplômé d’un bachelor en informatique (computer science) obtenu aux États-Unis, il excelle à rendre limpides des sujets techniques et à interroger éditeurs comme commerçants pour en tirer des enseignements concrets. Ses analyses prennent plusieurs formes : avis détaillés, comparatifs par secteur et guides pratiques, toujours dans un langage accessible.
En savoir plus sur notre méthode et notre indépendance →
Merci. Qu'est-ce qui vous a manqué ?