
Les solutions comparées dans cet article
Square et SumUp vendent la même promesse au même commerçant : une caisse gratuite, aucun abonnement obligatoire, du matériel acheté une fois et une commission prélevée sur chaque paiement carte. Sur la fiche produit, Square a un avantage visible : 1,65 % par paiement en boutique, contre 1,75 % chez SumUp.
Ce dixième de point de différence ne suffit pas à trancher. SumUp a un abonnement qui divise presque sa commission par deux, Square facture 1,5 % de plus sur les cartes étrangères, et seul l’un des deux vend des terminaux en 4G. Selon votre chiffre, votre clientèle et l’endroit où vous encaissez, le moins cher n’est pas le même.
Square vs SumUp : le verdict en bref
- Vous encaissez moins de 2 500 € par carte chaque mois : Square est le moins cher, avec ou sans abonnement chez SumUp.
- Vous encaissez plus de 2 500 € par carte chaque mois : SumUp avec Paiements Plus (19 € HT par mois, 0,89 %) passe devant, et l’écart grandit avec le volume.
- Vous vendez sur les marchés ou en food truck : SumUp, le seul des deux avec des terminaux autonomes en 4G.
- Vous vendez aussi en ligne et voulez un seul catalogue : Square, dont la boutique en ligne est branchée sur la caisse.
- Vous voyez passer beaucoup de touristes hors Union européenne : SumUp, qui garde 1,75 % là où Square monte à 3,15 %.
- Vous voulez une caisse double écran : SumUp coûte 300 € de moins (399 € HT contre 699 € HT).
Notre recommandation par défaut va à SumUp, parce qu’un commerce qui tourne dépasse vite 2 500 € de carte par mois. Square reste le meilleur choix pour une petite activité qui démarre ou pour une boutique qui vend autant en ligne qu’au comptoir.
Square vs SumUp : le tableau comparatif
| Square | SumUp | |
|---|---|---|
| Logiciel de caisse | Gratuit | Gratuit |
| Commission en boutique, sans abonnement | 1,65 % (toutes cartes UE/EEE) | 1,75 % (toutes cartes) |
| Commission avec abonnement | 1,55 % (Détaillants Plus, 69 € HT/mois) | 0,89 % (Paiements Plus, 19 € HT/mois) |
| Carte émise hors EEE, en boutique | 3,15 % | 1,75 % |
| Paiement en ligne | 1,4 % + 0,25 € | 2,5 % |
| Lecteur relié au téléphone | Reader, 19 € HT | Solo Lite, 34 € HT |
| Terminal autonome avec imprimante | Terminal, 165 € HT, Wi-Fi | Terminal, 169 € HT, 4G incluse |
| Terminal autonome le moins cher | Handheld, 199 € HT, Wi-Fi | Solo, 79 € HT, 4G incluse |
| Caisse double écran | Register, 699 € HT | Caisse SumUp, 399 € HT |
| Paiements hors connexion | Oui, jusqu'à 24 h | Non (la 4G prend le relais) |
| Boutique en ligne | Même catalogue et même stock | Oui, plus légère |
| Conformité anti-fraude | Auto-certification | Certifié NF525 |
| Versement | Jour ouvrable suivant | Lendemain dès 7 h, week-end compris (compte pro SumUp) |
| Avis que nous avons recueillis | 3,2/5 (151 avis, France) | 4,2/5 (60 612 avis, tous pays) |
Grilles relevées le 30/10/2026 sur squareup.com/fr et sumup.com/fr-fr. Prix du matériel hors taxes des deux côtés.
Commission Square vs SumUp : qui est vraiment le moins cher ?
Sans abonnement : Square, de peu
Square prélève 1,65 % sur chaque paiement carte en boutique (puce, sans contact, Apple Pay, Google Pay, Tap to Pay). Le taux est le même pour toutes les cartes émises dans l’Espace économique européen, cartes professionnelles et premium comprises. SumUp prélève 1,75 %, lui aussi sur toutes les cartes, y compris American Express et les cartes étrangères.
À volume égal, Square coûte donc 0,10 point de moins : 10 € d’écart pour 10 000 € encaissés par carte. C’est réel, mais ce n’est pas ce qui fera la différence sur une année.
Avec abonnement : SumUp passe devant vers 2 500 € par mois
SumUp vend un abonnement, Paiements Plus, à 19 € HT par mois (ou 189 € HT par an), qui fait tomber sa commission à 0,89 %. Square n’a pas d’équivalent : son seul taux réduit (1,55 %) vient avec Détaillants Plus, une formule de gestion de stock à 69 € HT par mois, qu’il faudrait rentabiliser avec 69 000 € de carte par mois pour couvrir l’abonnement par la seule commission.
Entre 1,65 % chez Square et 0,89 % chez SumUp, l’écart est de 0,76 point. Il couvre les 19 € de l’abonnement à partir de 2 500 € encaissés par carte chaque mois. Le calcul pour un mois type :
| Encaissé par carte / mois | Square (1,65 %) | SumUp sans abonnement (1,75 %) | SumUp Paiements Plus (19 € + 0,89 %) | Le moins cher |
|---|---|---|---|---|
| 1 000 € | 16,50 € | 17,50 € | 27,90 € | Square |
| 2 500 € | 41,25 € | 43,75 € | 41,25 € | Égalité |
| 5 000 € | 82,50 € | 87,50 € | 63,50 € | SumUp (19 € de moins) |
| 10 000 € | 165,00 € | 175,00 € | 108,00 € | SumUp (57 € de moins) |
| 15 000 € | 247,50 € | 262,50 € | 152,50 € | SumUp (95 € de moins) |
Calculs de La Caisse Idéale, en supposant que tous les paiements sont faits avec des cartes de particuliers européens.
À 10 000 € de carte par mois, choisir SumUp avec Paiements Plus plutôt que Square économise 684 € par an. Sous 2 500 €, c’est l’inverse : Square reste le moins cher, et l’abonnement SumUp ne se rembourse pas.
Le détail qui déplace le seuil : les cartes éligibles au 0,89 %
Le 0,89 % de SumUp ne s’applique qu’aux cartes de particuliers émises dans l’Espace économique européen, en débit comme en crédit. Les cartes professionnelles, les cartes premium (American Express comprise) et les cartes émises hors EEE restent à 1,75 %, même avec l’abonnement. Chez Square, une carte professionnelle française paie 1,65 % comme les autres.
Plus vos clients paient avec des cartes d’entreprise ou des Amex, plus le seuil monte :
| Part de vos paiements faits avec une carte de particulier européenne | Seuil avec l’abonnement mensuel (19 €) | Seuil avec l’abonnement annuel (189 €) |
|---|---|---|
| 100 % | 2 500 € par mois | 2 100 € par mois |
| 90 % | 2 800 € par mois | 2 300 € par mois |
| 80 % | 3 200 € par mois | 2 700 € par mois |
| 70 % | 3 800 € par mois | 3 100 € par mois |
Seuils arrondis, calculés par La Caisse Idéale à partir des deux grilles du 30/10/2026.
Pour une boulangerie, un fleuriste ou une boutique de quartier, la grande majorité des paiements vient de cartes de particuliers : le seuil reste proche de 2 500 €. Pour un restaurant d’affaires ou un commerce qui vend aux professionnels, comptez plutôt 3 000 à 4 000 €. SumUp affiche de son côté un seuil prudent de 2 600 € pour rentabiliser Paiements Plus, sans détailler son calcul.
Les cartes étrangères : un écart que le taux de base cache
Square ajoute 1,5 % de commission sur les cartes émises hors EEE, Royaume-Uni et Suisse compris : un paiement en boutique passe alors à 3,15 %. SumUp reste à 1,75 % pour ces cartes, avec ou sans abonnement.
Dans une zone touristique, la différence se voit vite. Sur 2 000 € par mois payés par des clients britanniques, suisses ou américains, Square prélève 63 € et SumUp 35 €, soit 336 € d’écart sur un an, dans le sens de SumUp et sans aucun abonnement.
En ligne et sur facture : avantage Square sur les paniers moyens
Pour les ventes à distance, la logique s’inverse. Square facture 1,4 % + 0,25 € par paiement en ligne, SumUp 2,5 %. Le frais fixe de Square pèse sur les petits montants, si bien que SumUp reste moins cher sous un panier d’environ 23 €. Au-dessus, Square l’emporte : sur un panier de 50 €, il prend 0,95 € contre 1,25 € chez SumUp.
Sur les factures et les liens de paiement, les deux facturent 2,5 %. Square applique aussi 2 % sur les numéros de carte saisis à la main.
Ce que coûte Square ou SumUp la première année, profil par profil
Le matériel ne s’achète qu’une fois, la commission tombe chaque mois. Sur cinq profils de commerce, voici le coût hors taxes de la première année, matériel compris, avec le matériel équivalent des deux côtés et la formule la plus avantageuse pour chacun :
| Profil | Square | SumUp | Le moins cher |
|---|---|---|---|
| Vendeur occasionnel, 1 500 €/mois, lecteur relié au téléphone | Reader 19 € + 297 € de commission = 316 € | Solo Lite 34 € + 315 € de commission = 349 € | Square (33 € de moins) |
| Marché ou food truck, 3 000 €/mois | Reader 19 € + 594 € = 613 € (connexion du téléphone) | Solo 4G 79 € + Paiements Plus 228 € + 320 € = 627 € | Square sur le papier, SumUp pour l’autonomie |
| Boutique de quartier, 6 000 €/mois, ticket imprimé | Terminal 165 € + 1 188 € = 1 353 € | Terminal 169 € + 228 € + 641 € = 1 038 € | SumUp (315 € de moins) |
| Boutique + site, 8 000 €/mois en boutique et 2 000 €/mois en ligne (panier de 50 €) | Terminal 165 € + 1 584 € + 456 € en ligne = 2 205 € | Terminal 169 € + 228 € + 854 € + 600 € en ligne = 1 851 € | SumUp (354 € de moins) |
| Café, 12 000 €/mois, caisse double écran | Register 699 € + 2 376 € = 3 075 € | Caisse 399 € + 228 € + 1 282 € = 1 909 € | SumUp (1 166 € de moins) |
Calculs de La Caisse Idéale sur les grilles du 30/10/2026. Hypothèses : cartes de particuliers européens uniquement, Paiements Plus en formule mensuelle, sans module logiciel payant ni accessoires.
Sur le profil « boutique + site », Square gagne sur les 2 000 € vendus en ligne (456 € contre 600 €), mais SumUp gagne bien davantage sur les 8 000 € encaissés en magasin. Tant que la boutique physique fait l’essentiel du chiffre, c’est elle qui décide.
Ces calculs sont le meilleur cas pour SumUp. Si 20 % de vos paiements passent par des cartes professionnelles ou premium, ajoutez environ 0,17 point à sa commission : la boutique de quartier passe de 1 038 € à environ 1 162 €, toujours sous Square. Le café, avec un module restaurant payant des deux côtés (Caisse Plus à 49 € HT par mois chez SumUp, Square pour restaurants à 59 € HT par mois et par point de vente), garde un écart du même ordre.
Le matériel : deux gammes complètes, une seule avec de la 4G
Le lecteur relié au téléphone
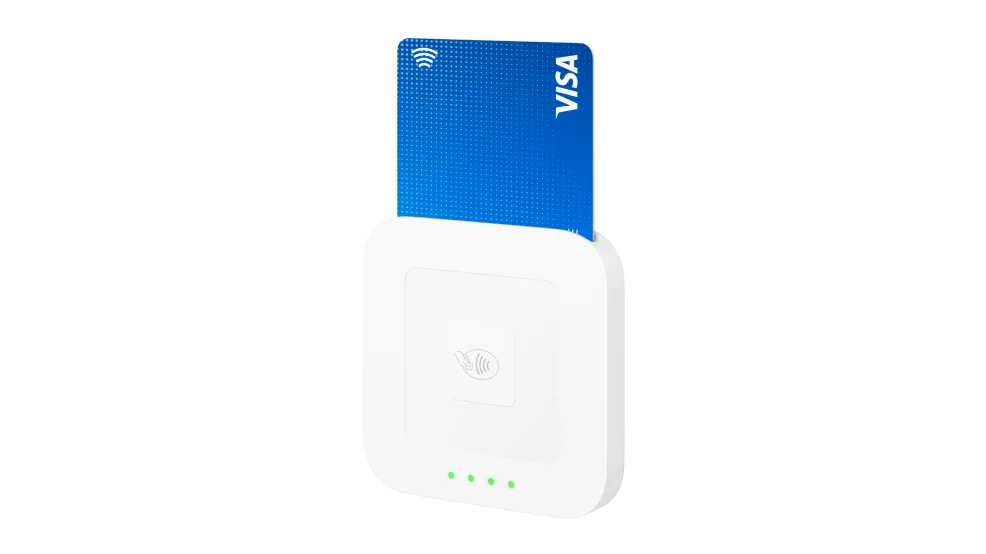
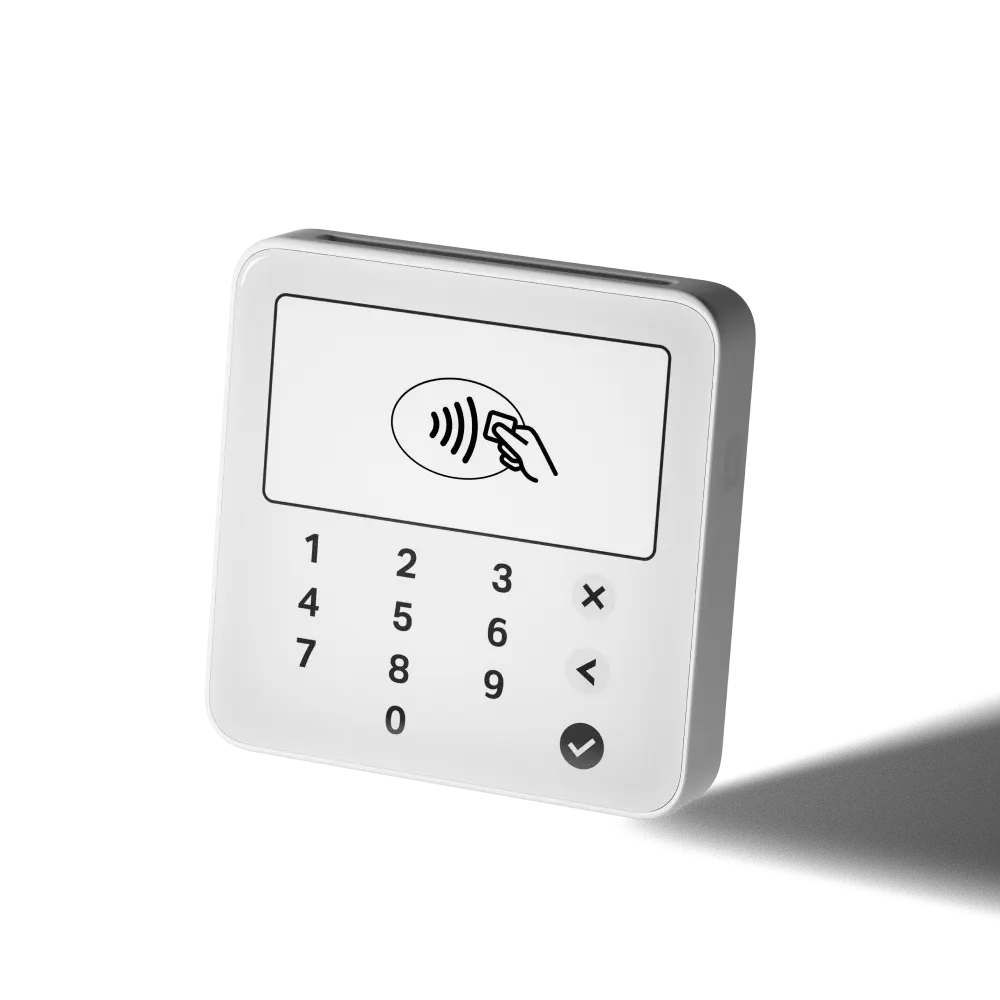
Le Square Reader (19 € HT) et le SumUp Solo Lite (34 € HT) font le même travail : un petit lecteur Bluetooth, sans écran, qui se connecte à votre smartphone ou à votre tablette. Square est 15 € moins cher. Les deux acceptent aussi Tap to Pay, qui transforme le téléphone en terminal sans aucun achat, au même taux que le reste de la gamme.
C’est le Square Reader que nous avons testé (voir plus bas). Son principal défaut vaut aussi pour le Solo Lite : sans écran sur le lecteur, le client tape son code PIN sur votre téléphone ou votre tablette.
Le terminal autonome avec imprimante
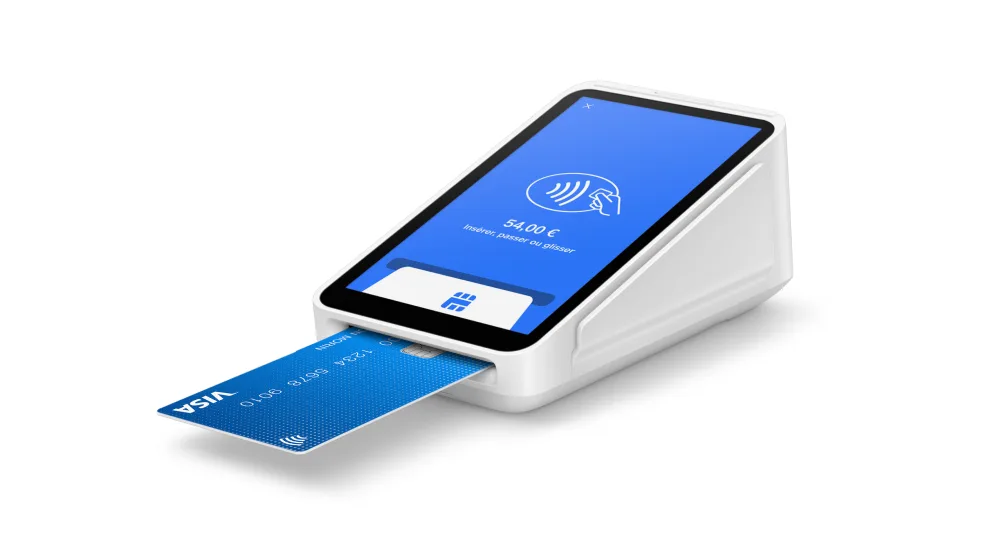
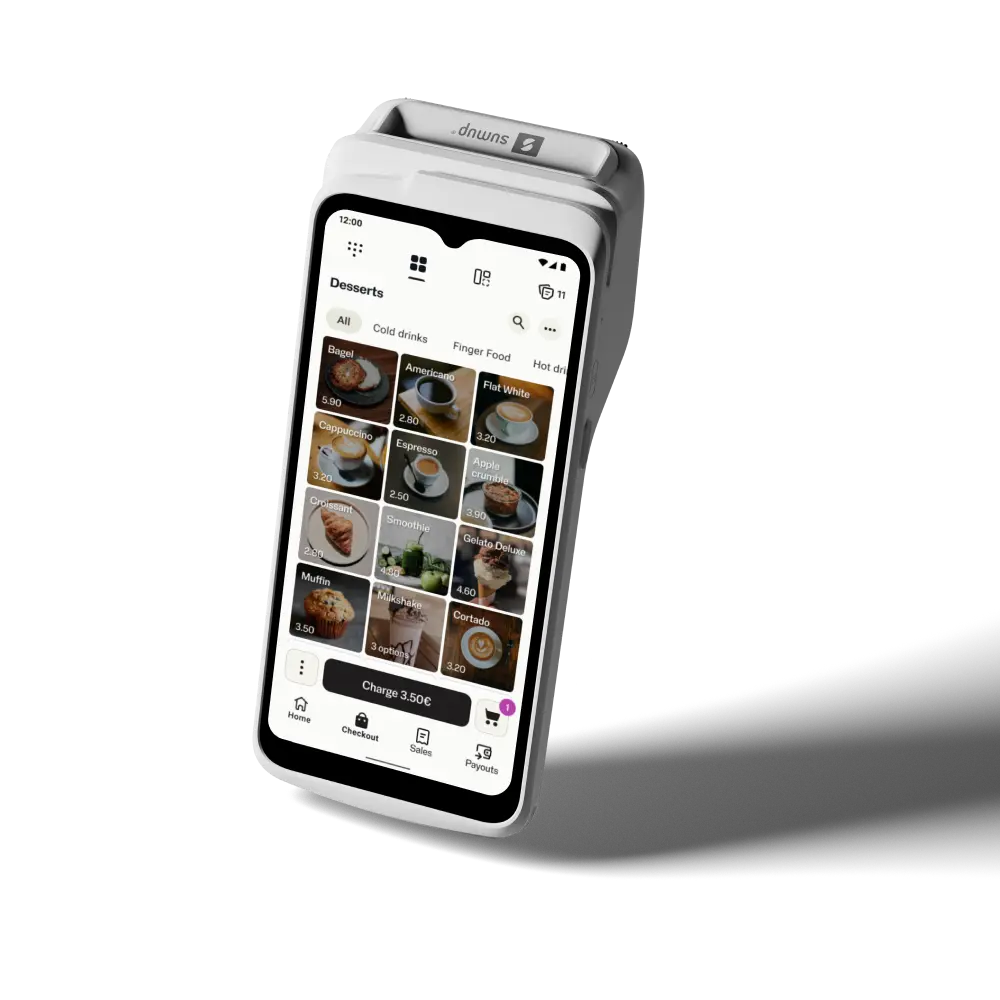
Le duel le plus serré de la gamme. Le Square Terminal (165 € HT) et le SumUp Terminal (169 € HT) ont tous deux un écran tactile, une batterie et une imprimante de tickets intégrée. Quatre euros les séparent. La différence est la connexion : le SumUp Terminal embarque une carte SIM 4G, le Square Terminal se connecte en Wi-Fi, ou en Ethernet via un Hub vendu 39 € HT.
Si vous avez seulement besoin d’un terminal autonome, sans imprimante, SumUp a un appareil que Square n’a pas : le Solo à 79 € HT, écran tactile et 4G incluse. Chez Square, l’appareil autonome sans imprimante le moins cher est le Handheld à 199 € HT, une caisse complète au format smartphone, en Wi-Fi uniquement.
La caisse double écran
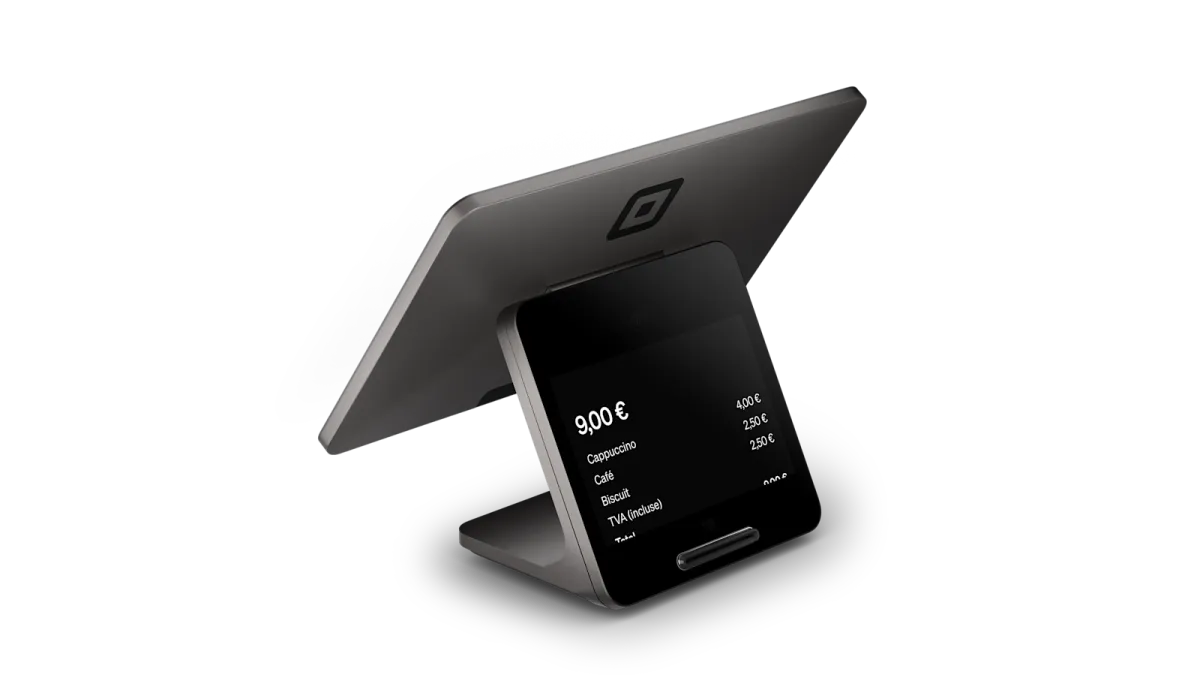
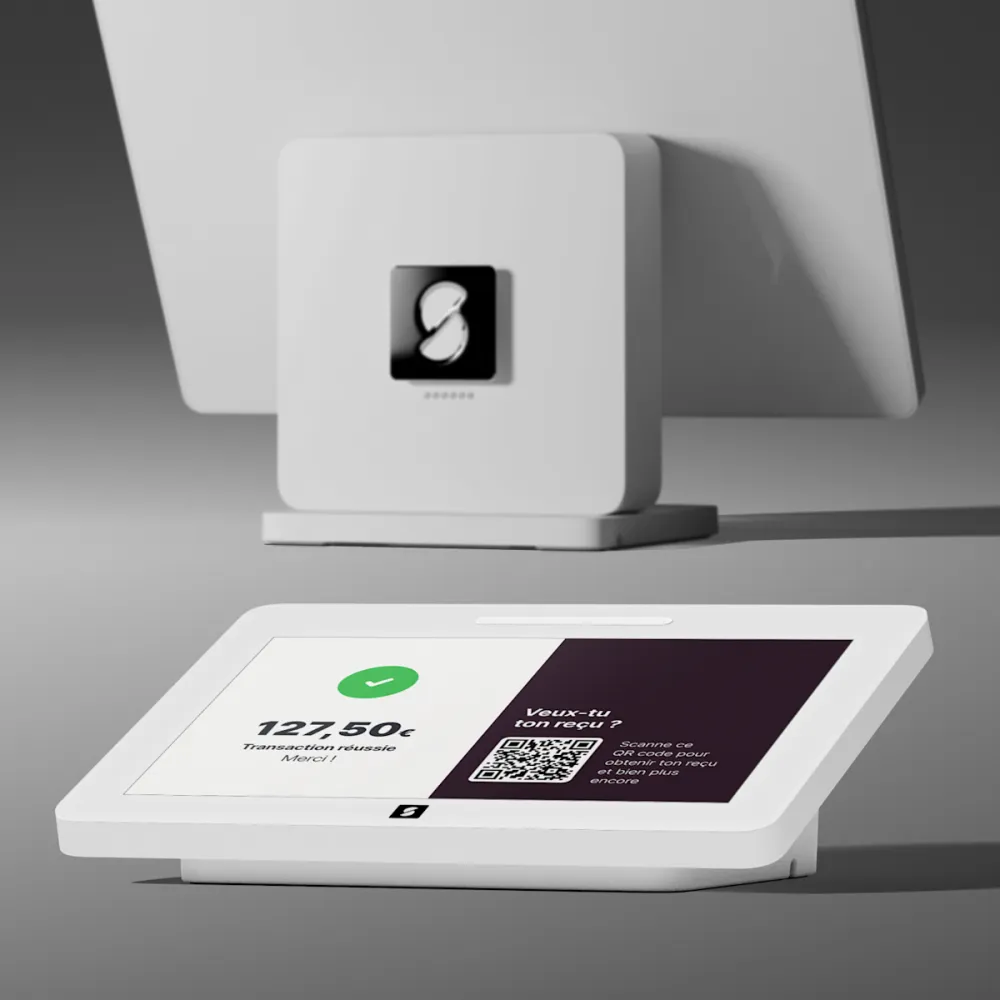
Le Square Register (699 € HT) est l’appareil le plus abouti des deux gammes : un grand écran côté commerçant, un écran côté client pour le paiement et le pourboire, sur un pied fixe. La Caisse SumUp (399 € HT) a aussi deux écrans, pour 300 € de moins. SumUp vend en plus des kits prêts à poser : caisse et imprimante à 549 € HT, avec tiroir-caisse à 599 € HT, avec lecteur de codes-barres à 649 € HT.
Pour un café ou un concept-store où la caisse est vue par tous les clients, la finition du Register peut valoir son prix. Pour un comptoir qui doit simplement fonctionner, la Caisse SumUp fait le même travail moins cher.
La connexion : la vraie limite de Square
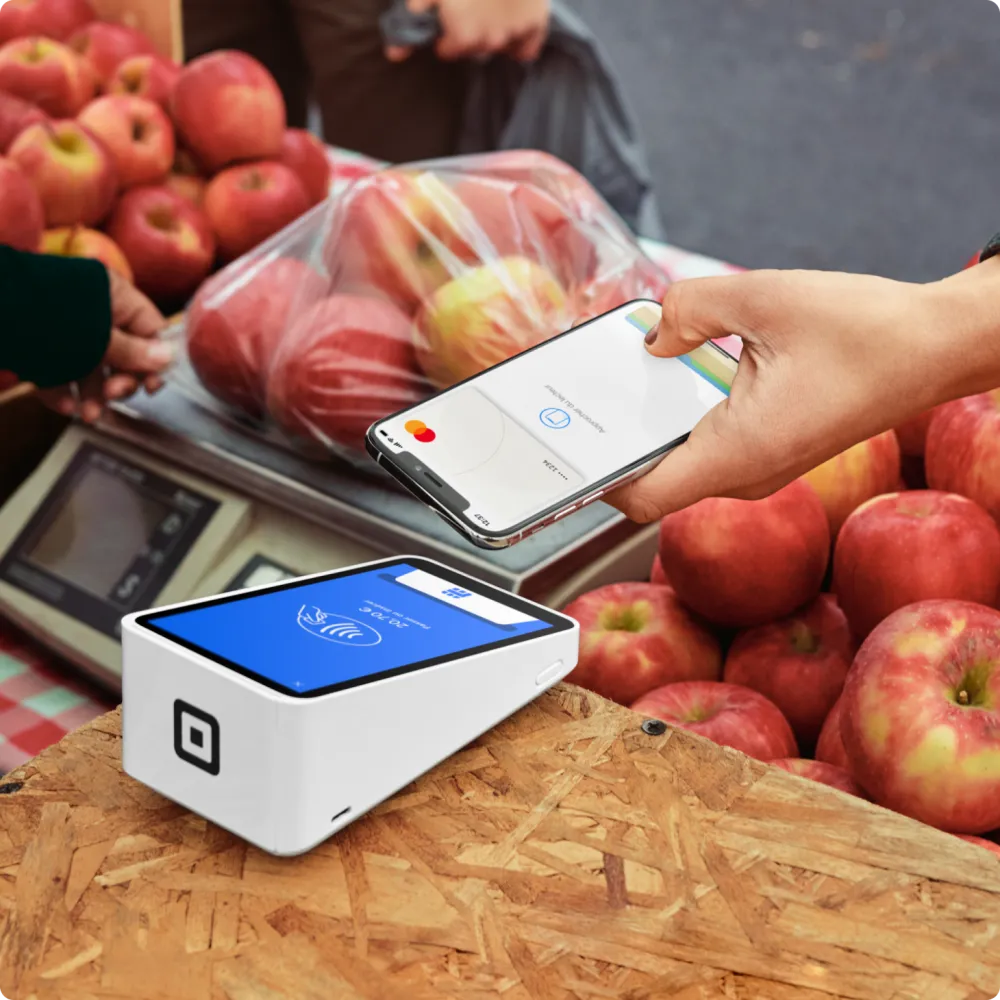
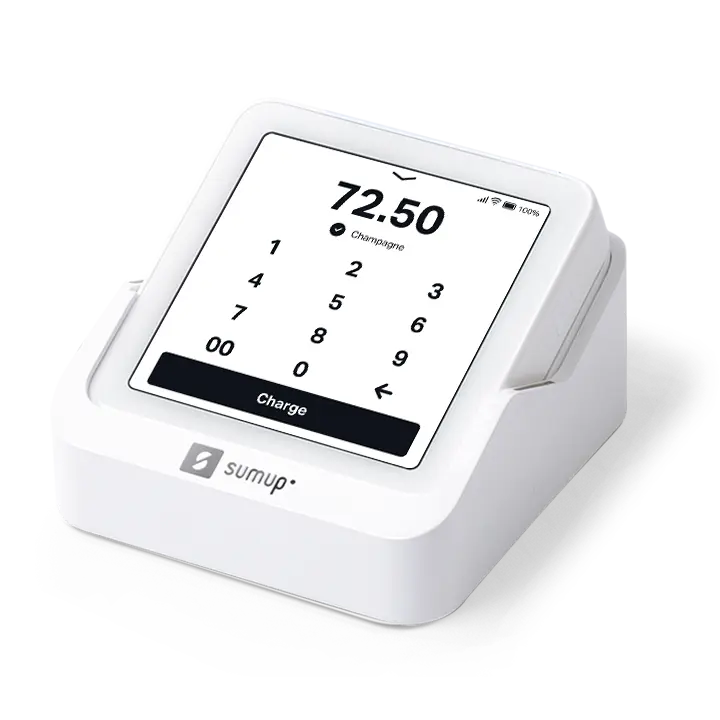
Aucun appareil autonome de Square n’a de carte SIM 4G. Sur un marché, dans un food truck ou lors d’un salon, il faut partager la connexion de votre téléphone, ou passer par le Reader, qui dépend lui aussi du téléphone. Chez SumUp, le Solo et le Terminal sont livrés avec une SIM et des données mobiles incluses : ils encaissent seuls, sans Wi-Fi ni smartphone.
Square a en revanche un filet de sécurité que SumUp n’a pas : les paiements hors ligne. En cas de coupure, l’appareil enregistre les paiements et les transmet au retour de la connexion, à condition qu’elle revienne dans les 24 heures (sinon les paiements échouent). Chez SumUp, un paiement par carte demande une connexion, mais la 4G intégrée rend la coupure plus rare.
Dernier point pratique : le matériel ne passe pas de l’un à l’autre. Un Square Reader ne fonctionne qu’avec Square, un SumUp Solo qu’avec SumUp. Le choix du prestataire engage donc l’achat du matériel. Pour les autres modèles du marché, voyez notre comparatif des terminaux de paiement et notre guide quel terminal SumUp choisir.
Logiciel de caisse et vente en ligne : l’avantage Square
Deux caisses gratuites qui couvrent l’essentiel
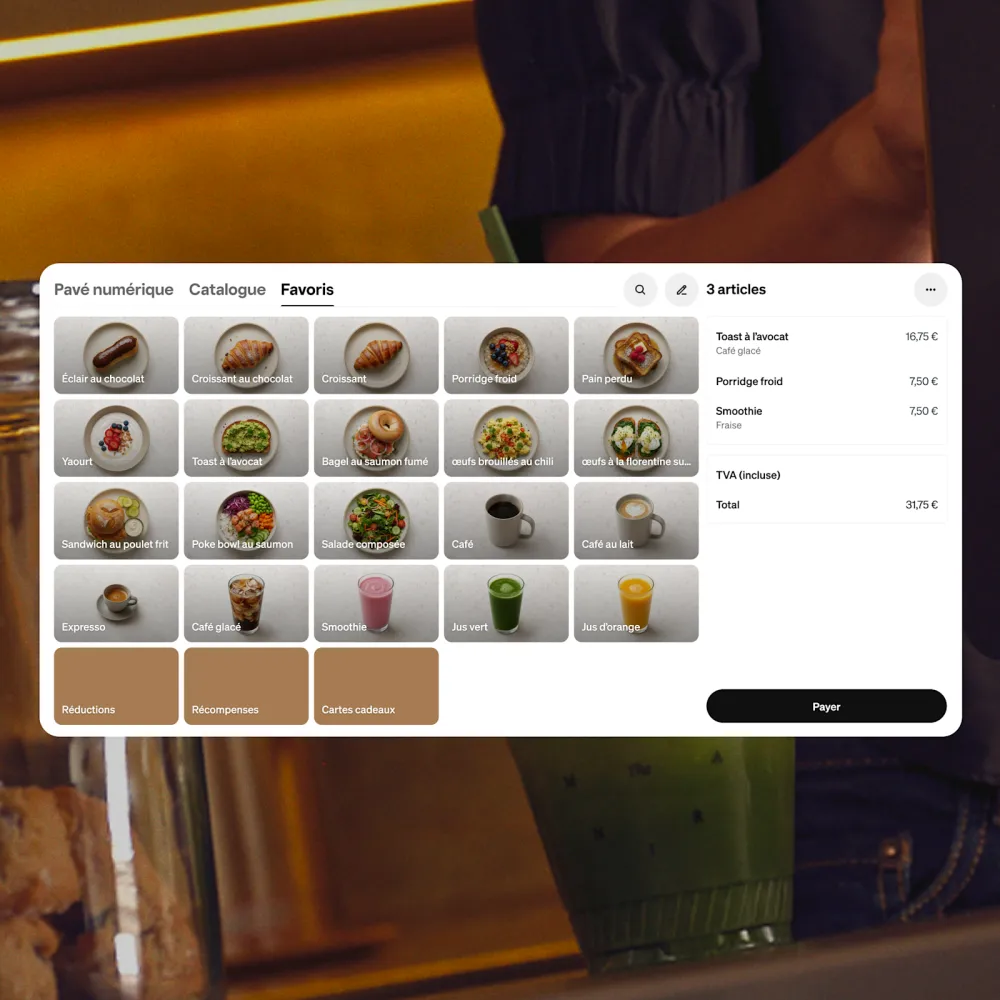
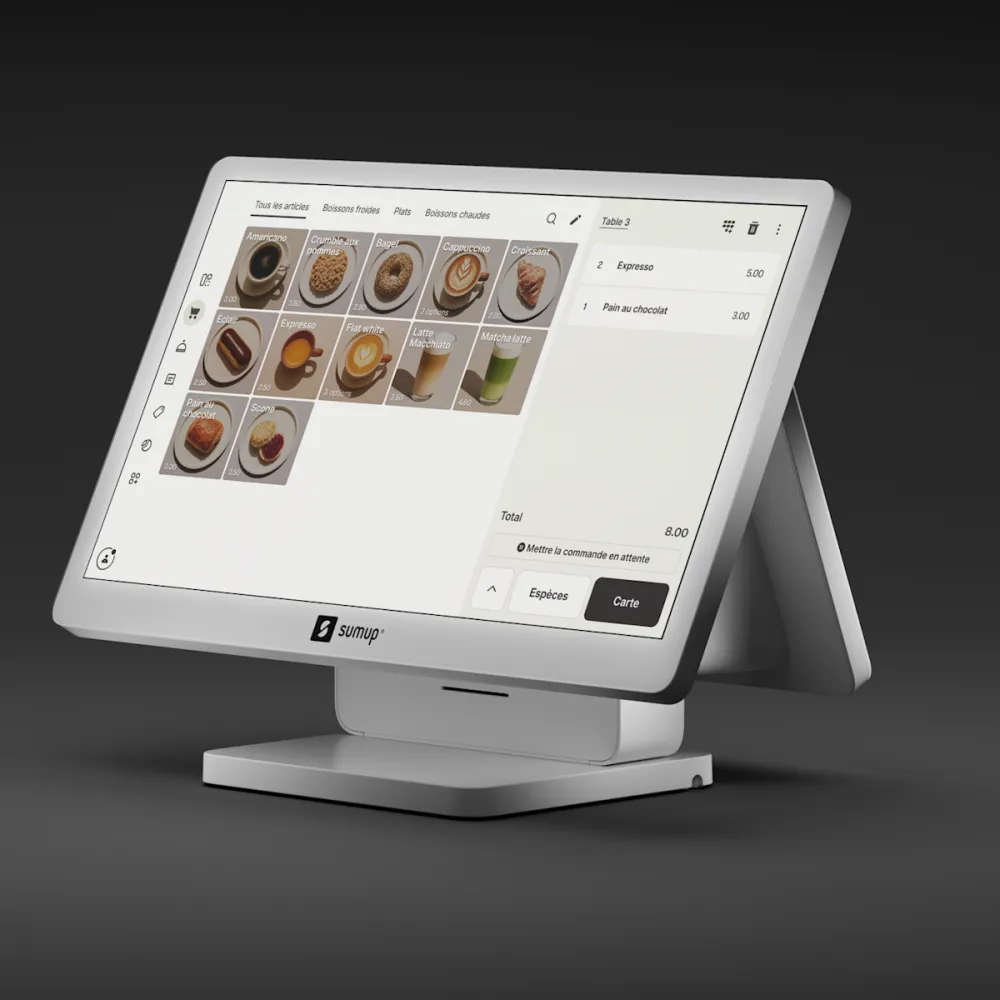
Les deux logiciels de caisse sont gratuits et suffisent à un commerce de comptoir : catalogue avec photos et déclinaisons, remises, plusieurs moyens de paiement sur un même ticket, reçus par e-mail ou SMS, rapports de ventes. Square gère aussi plusieurs points de vente depuis un compte gratuit. Les deux acceptent les titres-restaurant numériques. Nous les comparons aux autres caisses sans abonnement dans notre guide du logiciel de caisse gratuit.
Les fonctions avancées se paient des deux côtés, avec des prix proches :
| Besoin | Square | SumUp |
|---|---|---|
| Baisser la commission | Détaillants Plus, 69 € HT/mois (1,55 %) | Paiements Plus, 19 € HT/mois (0,89 %) |
| Restaurant : salle, cuisine | Gratuit, ou 59 € HT/mois par point de vente | Caisse Plus, 49 € HT/mois |
| Stock avancé, fournisseurs | Détaillants Plus, 69 € HT/mois | Caisse Plus, 49 € HT/mois |
| Facturation avancée | Factures Plus, 20 € HT/mois | Factures Plus, 10 € HT/mois |
| Boutique en ligne | Gratuite, dès 10 €/mois avec domaine personnalisé | Sans abonnement |
Tarifs relevés le 30/10/2026.
La boutique en ligne : là où Square se distingue
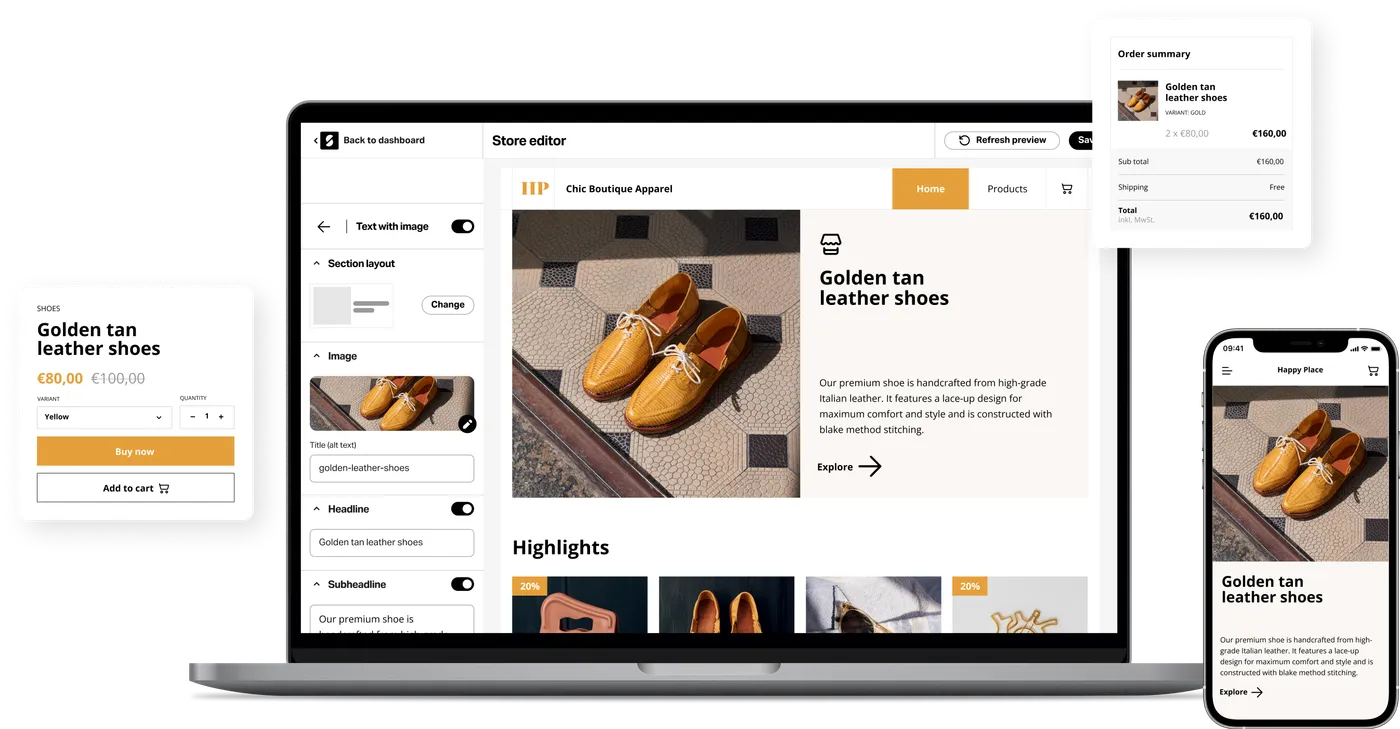
C’est le meilleur argument de Square. Sa Vente en ligne Square crée un site marchand qui partage le catalogue et le stock de la caisse : un article vendu en boutique disparaît du site, et inversement. Les fiches clients, les factures et la prise de rendez-vous vivent dans le même compte.
SumUp propose aussi une boutique en ligne sans abonnement, mais plus légère sur la synchronisation avec la caisse. Pour un commerçant qui veut vraiment vendre sur deux canaux avec un seul stock, Square est mieux équipé. Notre comparatif des caisses avec vente en ligne détaille les autres options, Shopify en tête.
Gardez le calcul du profil boutique + site en tête : l’outil le plus pratique en ligne n’est pas forcément le moins cher, si la majorité de votre chiffre se fait au comptoir.
NF525 et loi anti-fraude : SumUp certifié, Square auto-certifié
Un commerçant assujetti à la TVA qui enregistre les paiements de ses clients dans un logiciel doit utiliser un outil conforme à la loi anti-fraude (article 88 de la loi de finances pour 2016). Trois preuves sont admises : un certificat NF525, un certificat LNE, ou une attestation individuelle de l’éditeur, dite auto-certification.
SumUp est certifié NF525 dès sa version gratuite, et l’attestation se télécharge depuis l’espace client.
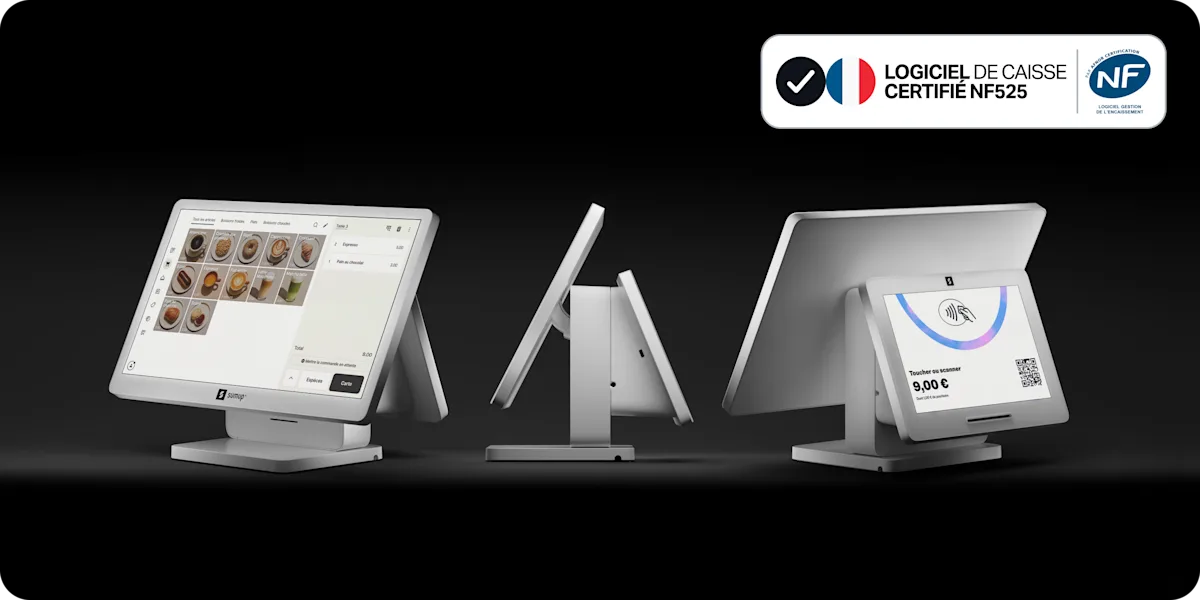
Square a choisi l’auto-certification. Vous remplissez l’attestation « Square et Loi anti-fraude à la TVA » depuis votre compte, et vous la conservez avec la référence de la version de conformité du logiciel. Cette voie reste valable : la loi de finances 2025 prévoyait de la supprimer, mais la loi n° 2026-103 du 19 février 2026 a annulé cette suppression. Square indique travailler à une certification par un organisme tiers, sans date annoncée.
Les deux sont donc en règle. La différence est pratique : chez Square, c’est à vous de garder et de produire l’attestation en cas de contrôle. Un certificat NF525 délivré par un organisme indépendant est plus simple à présenter. Le détail des trois preuves est dans notre guide de la caisse enregistreuse NF525.
Fiabilité, fonds retenus et support
Square et SumUp sont des établissements de paiement régulés : Square opère en Europe via Squareup International Limited, supervisée par la Banque centrale d’Irlande, et SumUp est lui aussi agréé. À ce titre, les deux doivent surveiller les flux contre le blanchiment, et peuvent suspendre les versements le temps d’une vérification quand un compte présente un signal inhabituel : pic de volume, activité différente de celle déclarée, paiements saisis à la main. Ce risque existe chez l’un comme chez l’autre.
Dans les avis que nous avons recueillis le 30 octobre 2026, l’écart est net :
| Square | SumUp | |
|---|---|---|
| Note moyenne | 3,2/5 | 4,2/5 |
| Nombre d’avis | 151 (page France) | 60 612 (tous pays) |
| Notes à une étoile | 21 % | 17 % |
| Avis négatifs avec réponse | 68 % | 89 % |
Les volumes ne sont pas comparables : 151 avis en cinq ans de présence en France pour Square, plus de 60 000 sur l’ensemble des pays pour SumUp. Le contenu des avis négatifs l’est davantage. Chez Square, le même grief revient dans la majorité d’entre eux : de l’argent retenu pendant une vérification, et un support difficile à joindre à ce moment-là. Chez SumUp, le reproche le plus fréquent porte sur un support qui passe surtout par le chat, sans ligne téléphonique pour les cas complexes. Les retours sur les fonds retenus existent aussi, mais pèsent moins dans l’ensemble.
Côté versement, SumUp verse le lendemain dès 7 h, week-ends et jours fériés compris, sur son compte pro, ou sous 1 à 2 jours ouvrés sur une autre banque. Square annonce un virement le jour ouvrable suivant ; dans notre test, comptez 1 à 2 jours ouvrés.
Dans les deux cas, le risque de blocage baisse nettement si vous complétez toute la vérification d’identité avant la première vente, déclarez votre activité réelle et prévenez le support avant un pic exceptionnel. Si votre trésorerie ne supporte pas une semaine de versements suspendus, gardez un second moyen d’encaissement, par exemple le TPE de votre banque (voir notre comparatif TPE de banque ou fintech).
Ce que notre test du Square Reader apprend pour ce choix
Nous avons acheté un Square Reader (19 € HT) en octobre 2026 et l’avons utilisé sur tablette avec l’application de caisse Square : création du compte, appairage, puis des encaissements de comptoir avec chaque moyen de paiement. Le test complet est dans notre avis Square.
Le sans contact est aussi rapide qu’annoncé. La carte est acceptée en moins d’une seconde, Apple Pay et Google Pay aussi. Sur ce point, rien ne départage un lecteur Square d’un lecteur SumUp.
Le code PIN se tape sur la tablette. Le Reader n’a ni écran ni clavier : pour une carte à puce, il faut tendre la tablette au client. Le SumUp Solo Lite a le même défaut. Si vos clients tapent souvent leur code (gros montants, cartes étrangères), prenez un terminal avec écran : Square Terminal, SumUp Solo ou SumUp Terminal.
La mise en route a deux pièges. Le lecteur s’appaire depuis l’application Square, pas depuis les réglages Bluetooth, et une mise à jour de 2 à 3 minutes s’est lancée à la première connexion. Rien de grave, à condition de ne pas la découvrir devant un client. Préparez votre matériel la veille de l’ouverture, quel que soit le prestataire.
Square ou SumUp : lequel pour votre profil ?
Choisissez SumUp si :
- Vous encaissez plus de 2 500 € par carte chaque mois, ou vous comptez y arriver : avec Paiements Plus, chaque mille euros supplémentaire vous coûte 7,60 € de moins que chez Square. Notre avis sur Paiements Plus (SumUp One) détaille l’abonnement.
- Vous vendez sur les marchés, en food truck ou en livraison : le Solo à 79 € HT encaisse seul en 4G. Voir aussi notre guide caisse pour food truck.
- Votre clientèle compte beaucoup de touristes hors Union européenne.
- Vous voulez une caisse double écran sans dépenser 700 €.
- Vous préférez un certificat NF525 à une attestation à gérer vous-même.
- Vous êtes en outre-mer : SumUp y est disponible, et nous n’avons trouvé aucune mention des DROM dans l’offre France de Square. Confirmez auprès de Square avant d’acheter son matériel.
Choisissez Square si :
- Vous encaissez moins de 2 500 € par carte chaque mois et ne prévoyez pas de dépasser ce seuil : son 1,65 % sans abonnement est le taux le plus bas des deux.
- Vous vendez en ligne autant qu’en boutique et voulez un seul catalogue, un seul stock. Voir notre guide caisse pour boutique.
- Vos clients paient souvent avec des cartes professionnelles, qui restent à 1,65 % chez Square et à 1,75 % chez SumUp.
- Vous voulez la caisse la plus soignée pour un comptoir très visible, et le prix du Register ne vous arrête pas.
- Vous encaissez au même endroit avec un Wi-Fi stable, et le mode hors ligne de 24 heures vous rassure.
Ni l’un ni l’autre si vous tenez un restaurant avec une salle importante ou plusieurs adresses. Une caisse spécialisée à abonnement fixe devient plus intéressante quand la commission grimpe avec le chiffre : voyez notre comparatif des logiciels de caisse pour restaurant.
Notre recommandation
Square et SumUp sont deux bons produits, et le match est plus serré que ne le laisse croire la commission de base. Square gagne pour les petits volumes, la vente en ligne et la finition du matériel. SumUp gagne dès que le commerce tourne, sur le terrain et sur la tranquillité administrative.
Notre choix : SumUp, avec Paiements Plus dès que vous passez 2 500 € de carte par mois. C’est le cas de la plupart des commerces installés, et c’est là que l’écart se compte en centaines d’euros par an. Si vous démarrez petit, commencez sans abonnement et activez-le le jour où votre chiffre dépasse le seuil : il se résilie au mois.
Square reste le bon choix pour une activité qui encaisse peu, ou pour une boutique dont le site compte autant que le comptoir. Notre avis Square détaille sa gamme, ses frais et son test.
Questions fréquentes
Square est-il moins cher que SumUp ?
Sans abonnement, oui : Square prélève 1,65 % par paiement carte en boutique, SumUp 1,75 %. L’écart est de 10 € pour 10 000 € encaissés. Mais SumUp propose l’abonnement Paiements Plus (19 € HT par mois) qui fait tomber sa commission à 0,89 % sur les cartes de particuliers européens. Avec lui, SumUp devient moins cher que Square à partir d’environ 2 500 € encaissés par carte chaque mois.
À partir de quel montant SumUp devient-il moins cher que Square ?
Autour de 2 500 € encaissés par carte chaque mois, si presque tous vos clients paient avec une carte de particulier européenne. Le seuil monte quand une partie des paiements passe par des cartes professionnelles, premium ou American Express, qui restent à 1,75 % chez SumUp : environ 3 200 € si 20 % de vos paiements sont dans ce cas. Avec l’abonnement annuel à 189 € HT, le seuil descend vers 2 100 €.
Square ou SumUp : lequel est le plus fiable ?
Les deux sont des établissements de paiement régulés, et les deux peuvent retenir des fonds le temps d’une vérification. Dans les avis que nous avons recueillis le 30/10/2026, SumUp obtient 4,2/5 sur 60 612 avis (tous pays) et répond à 89 % des avis négatifs. Square France obtient 3,2/5 sur 151 avis, avec 21 % de notes à une étoile, surtout pour des fonds retenus et un support difficile à joindre.
Square et SumUp sont-ils conformes à la loi anti-fraude (NF525) ?
Oui, mais pas de la même façon. Le logiciel de caisse SumUp est certifié NF525, avec une attestation téléchargeable dans l’espace client. Square n’a pas de certificat NF525 : il passe par l’auto-certification, une attestation que vous remplissez depuis votre compte. Cette voie reste valable depuis la loi n° 2026-103 du 19 février 2026, mais c’est à vous de produire le document en cas de contrôle.
Square ou SumUp pour un marché ou un food truck ?
SumUp, si vous voulez un terminal qui fonctionne seul. Le SumUp Solo (79 € HT) et le SumUp Terminal (169 € HT) ont une carte SIM 4G incluse. Aucun appareil autonome de Square n’a de 4G : le Terminal, le Handheld et le Register demandent du Wi-Fi ou un câble Ethernet. Le Square Reader (19 € HT) peut fonctionner sur un marché, mais il passe par la connexion de votre téléphone.
Square ou SumUp pour vendre aussi en ligne ?
Square. Sa boutique en ligne partage le catalogue et le stock de la caisse, et ses frais en ligne (1,4 % + 0,25 €) sont plus bas que les 2,5 % de SumUp dès que le panier dépasse environ 23 €. SumUp propose aussi une boutique en ligne sans abonnement, plus légère. Attention toutefois : si l’essentiel de votre chiffre se fait en boutique, la commission en magasin pèse plus lourd que celle du site.
Peut-on utiliser le matériel Square avec SumUp, ou l’inverse ?
Non. Le matériel Square ne fonctionne qu’avec les applications Square, et les terminaux SumUp qu’avec un compte SumUp. Changer de prestataire veut dire racheter du matériel. Le budget reste modeste pour un lecteur (19 € ou 34 € HT), beaucoup moins pour une caisse double écran (699 € HT chez Square, 399 € HT chez SumUp).
Aller plus loin
- Notre avis complet sur Square : test du Reader, frais canal par canal, conformité.
- Notre avis complet sur SumUp : coût réel sur 3 ans, blocage de fonds, pour qui.
- Le comparatif SumUp vs Zettle, l’autre grand duel des caisses sans abonnement.
- Les alternatives à SumUp, classées par motif de départ.
- Notre comparatif des terminaux de paiement pour les autres modèles, TPE de banque compris.
- Notre comparatif du meilleur logiciel de caisse pour situer Square et SumUp face aux caisses à abonnement.
Sources et références
- Square France : grille tarifaire officielle et prix du matériel (relevée le 30/10/2026)
- Square France : comparatif du matériel (connexion, imprimante, hors ligne)
- Centre d’aide Square : article 88 et loi anti-fraude à la TVA
- SumUp : grille tarifaire officielle, délais de versement (relevée le 30/10/2026)
- SumUp : Paiements Plus, prix et cartes éligibles au 0,89 % (relevé le 30/10/2026)
- SumUp : terminaux de paiement, 4G et imprimante
- SumUp : caisse double écran et kits, prix HT et TTC
- Légifrance : loi n° 2026-103 du 19 février 2026, article 125
- Trustpilot : avis clients Square France (relevé du 30/10/2026)
- Trustpilot : avis marchands SumUp, tous pays (relevé du 30/10/2026)
Comment nous évaluons les logiciels de caisse
Nous avons étudié et comparé des dizaines de logiciels de caisse pour identifier les meilleures solutions du marché français. Pour chaque outil, nous passons en revue les mêmes critères :
- Les tarifs et les commissions de paiement
- Les conditions contractuelles (engagement, résiliation)
- Le matériel et sa compatibilité
- Les fonctionnalités clés du métier
- Le reporting et les statistiques de vente
- Les intégrations (comptabilité, e-commerce, outils tiers)
- La prise en main et l’ergonomie
- Le support client
Pour aller au-delà des fiches produit, nous acquérons une expérience concrète de chaque solution à travers ses démonstrations, ses vidéos produit et des prises en main directes.
Notre travail d'évaluation comprend :
- Analyse du marché. Suivi des tendances et du positionnement de chaque éditeur sur un marché français en pleine évolution.
- Comparaison fonctionnelle. Mise en regard des fonctions clés face aux principales solutions concurrentes.
- Analyse tarifaire. Estimation du coût total de possession (logiciel, matériel, commissions de paiement), hors promotions temporaires.
- Expérience d’utilisation. Évaluation de l’ergonomie, de la fluidité des parcours et de la courbe d’apprentissage.
- Étude des intégrations. Compatibilité avec la comptabilité, l’e-commerce et les logiciels tiers.
- Revue de conformité. Vérification de la certification NF525 et des obligations liées à la loi anti-fraude à la TVA de 2018.
Certains éditeurs nous versent une commission d'affiliation ou participent aux frais de test. Cela ne change ni la grille, ni la note, ni le verdict.
L’auteur de l’article
Ronald Bocaly est un professionnel du commerce et du numérique, particulièrement attentif aux enjeux d’encaissement et de gestion des petits commerces. Depuis six ans, il aide les indépendants et les TPE à s’y retrouver dans le choix de leurs outils de caisse et de paiement, avec une conviction simple : un commerçant bien informé fait un meilleur choix, et pilote sa boutique plus sereinement.
Il dirige aussi NerdyWeb, un studio qui crée des sites, des boutiques en ligne et des automatisations pour les commerçants. Besoin d’un professionnel pour mener votre projet de site ou de vente en ligne ? Écrivez-lui directement.
Découvrir NerdyWebSur La Caisse Idéale, il décortique les logiciels de caisse, les terminaux de paiement, la conformité NF525, les commissions et les conditions contractuelles. Ces derniers mois, il s’est concentré sur l’évaluation et la comparaison des solutions du marché, pour aider chaque commerce à trouver l’outil réellement adapté à son métier.
Diplômé d’un bachelor en informatique (computer science) obtenu aux États-Unis, il excelle à rendre limpides des sujets techniques et à interroger éditeurs comme commerçants pour en tirer des enseignements concrets. Ses analyses prennent plusieurs formes : avis détaillés, comparatifs par secteur et guides pratiques, toujours dans un langage accessible.
En savoir plus sur notre méthode et notre indépendance →
Merci. Qu'est-ce qui vous a manqué ?