Le Tap to Pay transforme votre smartphone en terminal de paiement : le client approche sa carte ou son téléphone du vôtre, et la vente est encaissée sans lecteur à acheter. Il convient à une coiffeuse à domicile, à un stand de marché ou à une boutique qui veut un point d’encaissement de plus les jours d’affluence. Le bon choix dépend du téléphone que vous avez, des cartes de vos clients et des frais totaux, une fois le compte, la part fixe et la TVA comptés.
L’essentiel en cinq points :
- Le client présente une carte ou un portefeuille sans contact et n’installe rien.
- Votre téléphone et votre application doivent être compatibles : les conditions changent d’une offre à l’autre.
- Sans matériel à acheter ne veut pas dire sans frais : il reste une commission, et parfois un compte payant.
- Vous pouvez dépasser 50 € si l’application gère le code et si la carte l’accepte.
- Il faut du réseau, un moyen de remettre un reçu et une solution de secours.
La bonne offre selon votre situation :
- Petits tickets (sous 15 € environ) : choisissez un pourcentage sans part fixe, comme Smile&Pay Essentiel, Square, myPOS One ou SumUp. Une part fixe de 0,15 € pèse 3 % sur une vente à 5 €.
- Paniers au-dessus de 25 €, surtout des particuliers : les taux bas avec part fixe reprennent l’avantage. Indy convient à un indépendant, sans coût de compte. Qonto et Revolut sont intéressants si vous payez déjà leur compte.
- Touristes ou clients professionnels : privilégiez un tarif unique, comme SumUp à 1,75 % ou Smile&Pay Essentiel. Ailleurs, les cartes hors EEE montent souvent à 2,6 % ou plus.
- Besoin d’une caisse : partez de l’application de caisse que vous utilisez déjà. Square, SumUp et PayPal POS relient paiement et vente.
- Appareil de secours : gardez une offre sans abonnement, activée et testée avant d’en avoir besoin.
Tap to Pay : comment encaisser avec son téléphone ?
Votre téléphone lit le paiement grâce à sa puce NFC, la technologie sans contact à très courte distance. Une application de paiement fait le reste du travail d’un TPE : elle envoie la demande, reçoit l’accord et affiche le résultat. Les professionnels parlent parfois de SoftPOS, c’est-à-dire de terminal logiciel.
La différence avec votre TPE tient à la lecture de la carte. Le téléphone lit uniquement le sans contact. Une carte sans cette fonction, une puce à insérer ou une piste magnétique restent impossibles à traiter avec le seul téléphone.
Encaisser et payer sont deux choses différentes. Apple Pay et Google Pay servent à payer. Le Tap to Pay sert à recevoir un paiement, et votre client peut justement payer avec Apple Pay, Google Pay, une carte sans contact ou une montre. Les deux téléphones n’ont pas besoin du même système : Apple indique qu’un iPhone accepte aussi les portefeuilles numériques Android.
Le geste dépend de l’appareil. Sur iPhone, vous tournez l’écran vers le client, qui tient sa carte horizontalement ou place son appareil au-dessus du symbole de paiement affiché en haut. Sur Android, la puce NFC change de place selon le modèle, souvent au dos : suivez le repère de l’application et repérez cette zone avant votre premier client.
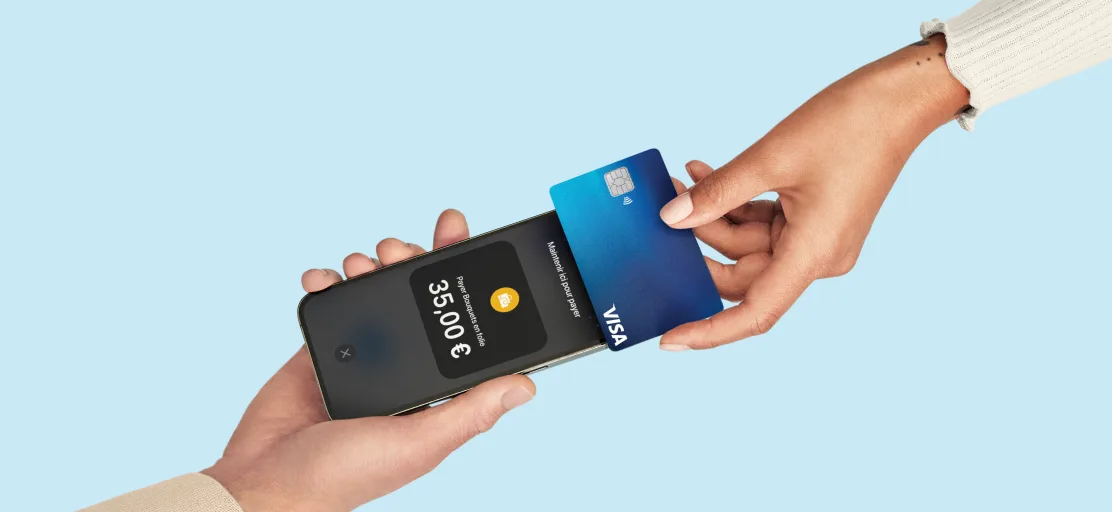
Une vente ressemble à ceci : vous saisissez 35 €, vous présentez le téléphone, le client approche sa carte, l’écran affiche le paiement accepté et vous proposez le reçu.
Comparatif Tap to Pay : quelles applications pour un commerçant ?
Le premier tableau montre ce que vous payez, le second ce que vous recevez et ce qui peut vous bloquer. Le taux affiché concerne une catégorie de carte : lisez les deux colonnes, surtout si vous vendez à des professionnels ou à des visiteurs étrangers.
| Offre | Téléphone | Carte de particulier UE/EEE | Autres cartes | Abonnement ou compte |
|---|---|---|---|---|
| SumUp | iPhone, Android | 1,75 % | 1,75 % | 0 € |
| SumUp Paiements Plus | iPhone, Android | 0,89 % | 1,75 % | 19 €/mois ou 189 €/an |
| Square | iPhone, Android | 1,65 % | 3,15 % hors EEE | 0 € |
| PayPal POS (ex-Zettle) | iPhone, Android | 1,75 % | Grille sans catégorie | 0 €, compte PayPal Business |
| myPOS One | iPhone, Android | 1,69 % | 2,69 % | 0 € |
| Smile&Pay Essentiel | iPhone, Android | 1,55 % HT | 1,55 % HT, Amex + 0,10 € | Minimum 4,90 € HT/mois |
| Indy | iPhone, Android | 0,8 % + 0,15 € HT | 2,6 % + 0,15 € HT | Compte Indy gratuit |
| Qonto | iPhone, Android | 0,7 % | 2,6 % | Compte dès 9 € HT/mois (108 €/an) |
| Revolut Business | iPhone | 0,8 % + 0,10 € | 2,6 % + 0,10 €, Amex 1,7 % + 0,10 € | Compte Basic 10 €/mois |
| Stripe Dashboard | iPhone, Android | 1,4 % + 0,20 € | 2,9 % + 0,20 € | 0 €, compte Stripe |
Ces lignes ne se comparent pas directement, pour trois raisons :
- La TVA n’est affichée de la même façon partout. Indy annonce ses frais HT et précise une TVA de 20 %. Smile&Pay présente tous ses tarifs HT, la Banque Populaire et le CIC au moins leurs montants fixes. Les pages de SumUp, Square, PayPal, myPOS, Qonto et Stripe ne qualifient pas leur commission : regardez la facture de frais avant de comparer au centime.
- Les catégories diffèrent. Square et Stripe classent les cartes selon leur origine, donc une carte professionnelle européenne reste au taux de base. Indy, Qonto, Revolut et myPOS la facturent au taux élevé. Qonto parle de cartes UE, les autres d’EEE.
- Le chiffre de Stripe est notre addition. Sa grille Terminal affiche 1,4 % + 0,10 € par paiement réussi, plus 0,10 € par autorisation Tap to Pay. La part fixe se paie donc au paiement réussi, et le supplément à l’autorisation.
Qonto offre les cinq premières transactions et annonce 0,5 % au-delà de 20 000 € encaissés par mois, sous forme d’offre préférentielle à demander. Il accepte les paiements dès 0,10 €. Sa formule à 9 € HT suppose un paiement annuel de 108 €, et le prix en facturation mensuelle n’est pas affiché sur sa grille.
| Offre | Où arrive l’argent | Reçu client | Contrainte décisive |
|---|---|---|---|
| SumUp | Compte pro SumUp dès 7 h le lendemain, week-end compris. Autre banque : 1 à 3 jours ouvrés | QR code, SMS, e-mail | Le versement le plus rapide passe par son compte |
| Square | Compte bancaire lié, jour ouvrable suivant | Reçu numérique | Rien le samedi et le dimanche |
| PayPal POS | Solde PayPal en quelques minutes, puis transfert vers la banque | E-mail, SMS | Les cartes acceptées et les limites sont peu détaillées |
| myPOS | Compte myPOS avec IBAN, instantané 24 h/24 | Non précisé | 1 € par virement sortant en formule One |
| Smile&Pay | J+1 en jours ouvrés | Non précisé | Complément si vos commissions restent sous 4,90 € HT |
| Indy | Compte pro Indy, jour ouvré suivant | QR code à l’écran | Pas de pourboire, et Android 13 minimum |
| Qonto | Compte Qonto, jour ouvré suivant | E-mail, SMS | Amex, Maestro et Discover exclus |
| Revolut Business | Compte commerçant Revolut | Reçu généré après chaque paiement | Usage limité au pays d’enregistrement |
| Stripe Dashboard | Compte Stripe, délai absent de ses pages Terminal | Non précisé | Part fixe élevée sur les petits tickets |
| Stancer | Compte de reversement, puis banque sous 7 jours ouvrés | Écran, partage immédiat | Délai long pour la trésorerie |
Stancer propose le Tap to Pay sur iPhone et Android. Demandez-lui son taux, sa part fixe et le tarif des cartes hors zone avant de le comparer aux autres. Son délai de reversement est le premier point à peser.
Solution de paiement simple. SumUp, Square, PayPal POS et myPOS démarrent sans abonnement. Vous payez plus cher à la vente, mais vous n’avez rien à régler les mois creux. L’écart de taux entre eux reste faible : le versement, les reçus et la caisse associée comptent davantage.
Compte pro avec encaissement. Indy, Qonto et Revolut affichent les taux les plus bas sur les cartes de particuliers, et l’argent arrive sur leur compte. C’est cohérent si ce compte est déjà votre compte de travail. Si vous l’ouvrez uniquement pour encaisser, comptez son prix, et lisez notre avis sur Indy pour le détail de ses services.
Puis-je utiliser le Tap to Pay de ma banque ?
Oui, si votre banque le propose et si vous signez son contrat d’acceptation. Les applications, conditions et tarifs varient d’un réseau à l’autre, et parfois d’une caisse régionale à l’autre. Une offre vue sur le site national se confirme donc auprès de votre conseiller.
| Banque | Tarif publié | Conditions |
|---|---|---|
 | 4,90 € HT/mois les mois avec transaction, 0,15 € HT par vente, 1,25 % particuliers, 2,5 % business ou hors zone euro | Contrat requis, iPhone XS et Android compatible, sans engagement |
 | Sans abonnement : 10 € HT au départ, 1,70 %. Abonnement 5 € HT/mois : 1,00 %. Autres cartes : 2,00 %. Toujours + 0,15 € HT | Contrat Monetico, Android 12 non rooté |
 | À demander | Contrat Monetico, plafond fixé par la banque |
 | Up2pay Mobile : 10 € HT à la souscription puis 1,75 %, ou 15,50 € HT/mois avec un taux plus bas non chiffré. Tarifs affichés datés de 2023 : demandez la grille à votre caisse régionale | Offre 100 % mobile sur Android 10 ou plus, pas de tablette |
 | À demander | Application Axepta, CB, Visa et Mastercard annoncés |
Pour la Caisse d’Épargne, partez de l’offre de votre caisse : le tarif de la Banque Populaire ne s’y transpose pas automatiquement. Notre guide TPE de banque ou fintech détaille ce choix pour un terminal physique.
Et si j’utilise déjà une caisse ou un compte pro ?
Vérifiez d’abord votre outil actuel, vous éviterez un second contrat. Planity facture 9 € HT/mois puis 0,99 % par transaction, avec sa caisse activée et un compte Stripe Connect. Booksy annonce 1,19 % + 0,20 € HT. Pour un salon déjà équipé, ces offres évitent la double saisie : notre avis sur Planity chiffre son Tap to Pay face à son terminal.
Côté Shine, une page de SumUp décrit un accès pour ses clients sur iPhone via l’application SumUp Business. Il s’agit d’un partenariat, distinct d’un service intégré à l’application Shine, et ses conditions se relisent au moment de l’inscription. Notre avis sur Shine détaille ses autres moyens d’encaisser.
Tap to Pay sur iPhone : votre téléphone est-il compatible ?
Apple exige un iPhone XS ou plus récent et une application de paiement compatible. Sa liste compte 25 prestataires en France. La plupart des applications demandent en plus la dernière version d’iOS.
Cette seconde condition compte pour les modèles les plus anciens de la liste. Les iPhone XS et XR se sont arrêtés à iOS 18, car iOS 26 commence à l’iPhone 11 : ils remplissent la condition de modèle, mais une application qui exige la version la plus récente peut les refuser. Si vous achetez un téléphone pour encaisser, choisissez un modèle qui reçoit la version actuelle d’iOS.
Vérifiez dans cet ordre, avant de souscrire quoi que ce soit :
- Dans Réglages, Général, Informations, relevez le modèle et la version d’iOS, puis installez les mises à jour.
- Activez un code de verrouillage et connectez votre compte Apple : Stripe, Square et Indy les demandent.
- Autorisez la localisation si l’application la réclame.
- Installez l’application et laissez-la faire son test d’éligibilité.
iPhone SE. Apple ne le nomme pas sur ses pages. Les modèles de 2020 et 2022 sont postérieurs au XS et ont reçu iOS 26. Une partie de la presse spécialisée les compte parmi les appareils compatibles, et le test de l’application tranche. Le SE de 2016 est trop ancien.
iPad. Le service est conçu pour l’iPhone, et Stripe rappelle que l’iPad n’a pas la capacité de lecture NFC nécessaire. Sur iPad, il vous faut un lecteur de carte.
Pouvoir payer avec Apple Pay ne prouve rien côté encaissement : un iPhone 8 paie très bien avec Apple Pay, et il reste sous le modèle minimum pour encaisser.
Tap to Pay sur Android : quels smartphones peut-on utiliser ?
Il n’existe pas de règle Android commune. Chaque application fixe sa version minimale et ses contrôles de sécurité, et un téléphone peut être admis dans un pays et refusé dans un autre. Un Samsung ou un Pixel récent a de bonnes chances de passer, sans que la marque garantisse quoi que ce soit.
| Offre | Android minimum publié | Autres conditions |
|---|---|---|
| PayPal POS | 8.0 | Services Google Play, téléphones uniquement |
| Square | 9 | Pas de Galaxy S8, S9 ni Note 9. Square pour restaurants : Samsung A32 5G et A13 |
| SumUp | 11 | NFC, tablettes admises |
| myPOS Glass | 11 | Pas de liste de modèles publiée |
| Qonto | 11 sur sa page produit, 12 dans ses contenus d’aide | Visez Android 12 |
| Monetico (CIC) | 12 | Appareil non rooté, NFC |
| Indy | 13 | Mise à jour de sécurité de moins de 12 mois, services Google, non rooté, options développeur coupées, pas de tablette |
| Stripe | 13 | Mêmes contrôles, chargeur de démarrage verrouillé |
| Stancer | 13 | Certifié Google, non rooté, options développeur coupées |
| Smile&Pay | « Appareil récent » | Mise à jour de sécurité de moins de 7 mois |
Deux réglages sont à contrôler en premier : le NFC, qui doit être activé, et les options développeur, à couper quand l’application le demande. Pour un refus lié à la sécurité, mettez le téléphone à jour ou changez d’application. Évitez toute manipulation qui masque ces contrôles : elle ferait sortir l’appareil des conditions du service.
Sur Android, Google Play Services est souvent requis. Un téléphone Huawei récent sans services Google sera donc refusé par les offres qui l’exigent. Pour Revolut, les conditions Tap to Pay décrivent uniquement des appareils iOS : confirmez dans l’application si vous êtes sur Android.
SumUp Tap to Pay : frais, activation et limites
SumUp propose le Tap to Pay dans son application SumUp Business, sans lecteur à acheter. L’offre standard coûte 1,75 % par paiement en personne, sans abonnement, avec le même taux pour les cartes Amex, premium ou étrangères.
La formule Paiements Plus coûte 19 € par mois ou 189 € par an, avec 7 jours offerts et sans engagement. Elle abaisse le taux à 0,89 % sur les cartes grand public de l’EEE. Les cartes professionnelles, premium et hors EEE restent à 1,75 %. Une transaction payée avec une carte SumUp personnelle ne coûte rien.
Pour activer le service, téléchargez SumUp Business, créez votre profil et suivez le parcours d’activation. Sur iPhone, il faut la dernière version d’iOS. Sur Android, il faut le NFC et Android 11 ou plus, sur téléphone comme sur tablette.
L’argent arrive sur le Compte pro SumUp dès 7 h le lendemain, week-ends et jours fériés compris. Vers une autre banque, comptez 1 à 3 jours ouvrés. Les reçus partent par QR code, SMS ou e-mail, et l’application permet de personnaliser les pourboires.
Deux limites à retenir : le service demande du réseau, et SumUp annonce aucune limite de montant tout en précisant que des limites de transaction peuvent s’appliquer. Pour un gros montant, faites une vérification avant le jour de la vente. Pour la gamme de lecteurs et les autres services, lisez notre avis sur SumUp.
Tap to Pay gratuit : quelle solution coûte le moins cher ?
Aucune offre courante n’est gratuite à l’usage. Le terme « gratuit » désigne en général un seul des postes à regarder.
Sans matériel, sans abonnement ou sans commission ?
Quatre postes composent le prix :
- Le matériel : rien à acheter si votre téléphone convient.
- L’abonnement de paiement : 0 € chez SumUp, Square, PayPal ou myPOS One, payant dans les formules réduites.
- Le compte requis : gratuit chez Indy, payant chez Qonto et Revolut.
- La transaction : présente partout, sauf opération promotionnelle comme les cinq premiers paiements chez Qonto.
La méthode tient en une ligne : abonnement + compte + volume × taux + nombre de ventes × part fixe. Faites le calcul par catégorie de carte, sur le montant encaissé par ce service, et ajoutez la TVA si vous ne la récupérez pas.
Le coût selon vos tickets
Ces scénarios sont fictifs et donnent les frais d’un mois, abonnement ou compte inclus. La dernière colonne suppose 20 % du volume en cartes hors EEE, le reste en cartes de particuliers.
| Offre | 200 ventes à 5 € | 100 ventes à 20 € | 100 ventes à 60 € | 100 ventes à 60 €, 20 % hors EEE |
|---|---|---|---|---|
| Smile&Pay Essentiel (HT) | 15,50 € | 31,00 € | 93,00 € | 93,00 € |
| Square | 16,50 € | 33,00 € | 99,00 € | 117,00 € |
| myPOS One | 16,90 € | 33,80 € | 101,40 € | 113,40 € |
| SumUp | 17,50 € | 35,00 € | 105,00 € | 105,00 € |
| PayPal POS | 17,50 € | 35,00 € | 105,00 € | 105,00 € |
| Qonto, compte à 9 € HT inclus | 16,00 € | 23,00 € | 51,00 € | 73,80 € |
| SumUp Paiements Plus à 19 € | 27,90 € | 36,80 € | 72,40 € | 82,72 € |
| Indy (HT) | 38,00 € | 31,00 € | 63,00 € | 84,60 € |
| Indy, TVA de 20 % incluse | 45,60 € | 37,20 € | 75,60 € | 101,52 € |
| Revolut, compte à 10 € inclus | 38,00 € | 36,00 € | 68,00 € | 89,60 € |
| Banque Populaire (HT) | 47,40 € | 44,90 € | 94,90 € | 109,90 € |
| Stripe Dashboard | 54,00 € | 48,00 € | 104,00 € | 122,00 € |
Ces montants sont nos calculs à partir des tarifs affichés. Ils excluent les frais de sortie et les cinq transactions offertes par Qonto. PayPal ne publiant pas de catégorie, son taux est appliqué à toutes les cartes.
Sur une vente à 5 €, Indy prélève 0,19 € HT, soit 3,8 % du ticket. Sur une vente à 60 €, il prélève 0,63 € HT, soit 1,05 %. Le taux affiché dit donc peu de chose sans votre panier moyen.
Le compte change aussi la lecture. Si vous payez déjà Qonto ou Revolut pour d’autres raisons, leur coût supplémentaire à 100 ventes de 60 € tombe à 42 € et 58 €. Si vous ouvrez le compte uniquement pour encaisser, c’est bien 51 € et 68 € qui comptent.
À partir de quel panier une part fixe devient-elle rentable ?
Pour comparer un taux sans part fixe à un taux plus bas avec part fixe, divisez la part fixe par l’écart de taux. Face à SumUp à 1,75 %, Indy à 0,8 % + 0,15 € devient moins cher à partir de 15,79 € par vente, si vous récupérez la TVA. Sans récupération de TVA, le seuil monte à 22,78 €, avec des frais Indy de 0,96 % + 0,18 €.
Ce calcul suppose des cartes éligibles au taux bas, et un taux SumUp sans TVA ajoutée, ce que sa page tarifaire ne précise pas.
Quand un abonnement devient-il rentable ?
Divisez le prix mensuel par l’écart de taux. Pour SumUp Paiements Plus à 19 € par mois, l’écart de 0,86 point donne 2 209 € encaissés par mois si toutes vos cartes sont éligibles. Avec 20 % de cartes non éligibles, le seuil passe à 2 762 €. SumUp la conseille à partir de 2 500 ou 2 600 € selon ses pages, ce qui se situe entre les deux.
Le paiement annuel de 189 € revient à 15,75 € par mois et abaisse le seuil à 1 831 €, mais il suppose de payer l’année d’avance.
Touristes et clients professionnels. Sur une clientèle mixte, la dernière colonne du tableau montre l’effet : Square passe de 99 € à 117 €, alors que SumUp et Smile&Pay ne bougent pas. Un artisan qui facture surtout des entreprises doit recalculer avec le taux des cartes professionnelles, soit 2,6 % + 0,15 € HT chez Indy.
Offres à minimum. Le pack Smile&Pay de 4,90 € HT est un complément : il s’applique seulement si vos commissions du mois restent en dessous, et vous ne payez que la différence. Il ne s’ajoute donc pas aux commissions. À 1,55 %, il joue sous environ 316 € encaissés, alors que Smile&Pay parle d’un ajustement sous 350 € par mois : faites-vous confirmer le seuil si vous encaissez peu.
Peut-on encaisser plus de 50 € avec Tap to Pay ?
Oui, dans la plupart des applications récentes, mais quatre limites se superposent.
- Le seuil du sans-contact. Une carte physique passe en général sans code jusqu’à 50 €.
- L’authentification. Au-delà, le client saisit son code sur l’écran de votre téléphone. Avec un téléphone ou une montre, il s’authentifie sur son propre appareil, et Square précise qu’aucune information supplémentaire n’est alors requise.
- La limite de l’application et du contrat. Elle varie selon l’offre, voir ci-dessous.
- La limite de la carte. La banque du client garde le dernier mot.
Le code peut aussi être demandé sous 50 €. Les banques limitent les paiements sans contact successifs : un cumul, généralement entre 70 et 150 €, déclenche un contrôle. Le client compose alors son code sur votre écran.
Les limites publiées diffèrent : Indy fixe un minimum de 0,50 € sans maximum, Qonto 0,10 € à 100 000 €. Square indique 25 000 € sur Android, avec le contrôle à 50 € pour les cartes physiques. Au Crédit Mutuel, le plafond est défini par la banque. SumUp et Smile&Pay annoncent l’absence de limite, tout en réservant des limites de transaction sur iPhone.
Si la carte réclame une insertion, le téléphone ne peut pas répondre. Proposez un portefeuille mobile, une autre carte ou un second moyen d’encaissement. Un lecteur de carte règle ce cas.
Carte bancaire, CB, Visa, Amex : quelles différences ?
En France, « carte bancaire » désigne souvent une carte qui porte à la fois le réseau CB et le réseau Visa ou Mastercard. Accepter Visa et Mastercard permet donc d’accepter l’essentiel de ces cartes, sans que le paiement passe nécessairement par le réseau CB. Stripe indique prendre en charge Cartes Bancaires en France sur Android, et Banque Populaire cite aussi CB sur Android. Qonto et Revolut citent Visa et Mastercard.
American Express demande une vérification par offre. Qonto l’exclut. Square l’accepte au même taux, Revolut à 1,7 %, Indy à 2,6 %, Smile&Pay avec 0,10 € de plus. SumUp la liste sur sa page principale, alors que sa page dédiée aux clients Shine indique l’inverse sur iPhone : testez avant de la promettre à vos clients.
Pour les titres-restaurant, il faut deux conditions : une application qui les accepte, et votre habilitation avec l’affiliation à l’émetteur. Qonto cite Swile et Conecs, Square les titres-restaurant numériques, et Smile&Pay facture 0,10 € par transaction. Le contrôle du plafond et des produits dépend ensuite du titre utilisé.
Comment activer Tap to Pay et encaisser un premier client ?
Télécharger l’application prend quelques minutes. L’autorisation de vendre peut demander davantage, car le prestataire vérifie votre activité.
- Vérifiez votre appareil, votre pays et votre activité auprès de l’offre choisie.
- Créez ou activez votre compte professionnel, avec les justificatifs demandés.
- Installez l’application officielle et activez l’encaissement, puis attendez la validation. Indy annonce moins d’une heure sur sa page de présentation, mais 2 jours ouvrés dans sa FAQ et son centre d’aide. Sur iPhone, vous acceptez aussi les conditions d’Apple.
- Saisissez le montant et présentez le téléphone comme l’indique l’écran.
- Laissez le client s’authentifier si le code est demandé, puis attendez le statut accepté.
- Proposez le reçu, enregistrez la vente et contrôlez le versement le lendemain.
Sur le SIRET et le statut, retenez la règle commune : le service est professionnel. Revolut le réserve à un usage commercial, et les banques demandent un contrat d’acceptation. Les autres pages publient rarement une liste de statuts admis. Avant d’ouvrir un dossier en association ou en activité saisonnière, posez la question par écrit.
Pour un premier essai, suivez les consignes du prestataire. Évitez les faux achats et les paiements avec votre propre carte, qui peuvent contrevenir à ses conditions. Une vraie vente de faible montant, avec un client prévenu, reste le test le plus simple.
Versements, reçus, remboursements : comment gérer les ventes ?
Quand et où arrive l’argent ?
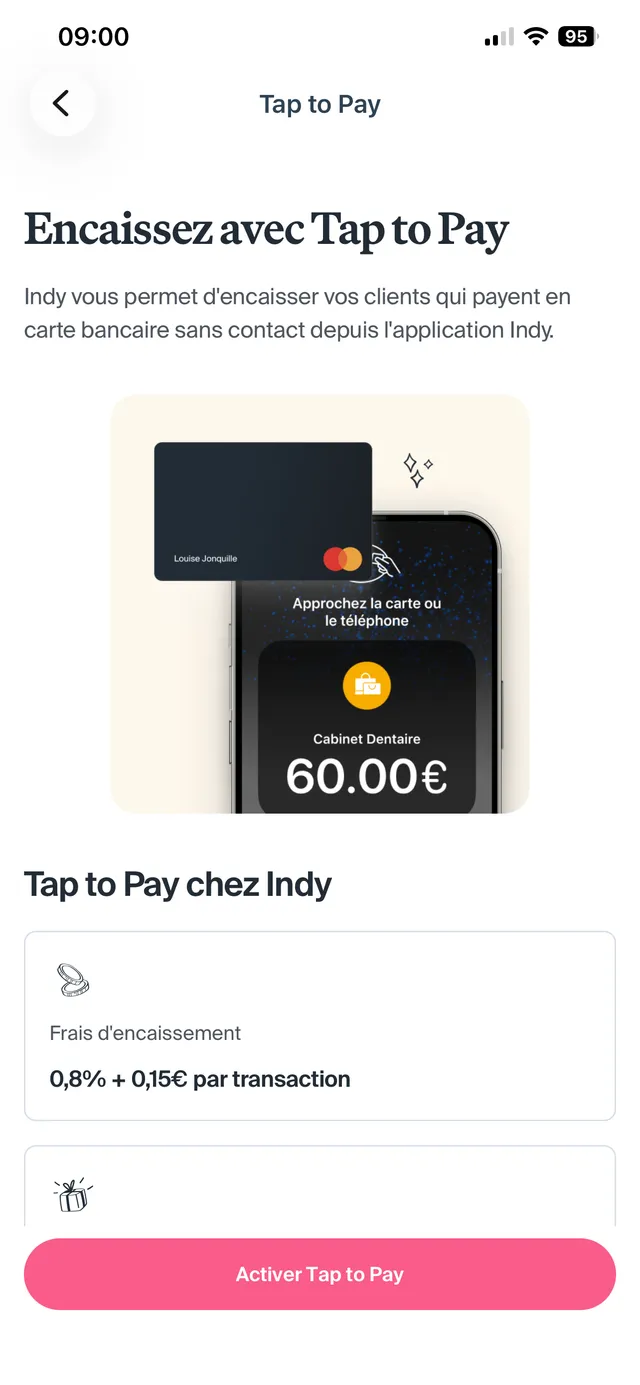
Trois étapes se suivent : le paiement est accepté, le montant apparaît dans votre solde chez le prestataire, puis il rejoint un compte bancaire. Le tableau du comparatif donne les délais. Le versement porte généralement sur les ventes de la veille, net des commissions chez Square ou Stancer.
Pour garder votre banque, choisissez une offre qui reverse vers un compte externe, comme Square ou SumUp, avec des délais plus longs chez SumUp. Avec myPOS, l’argent peut rester sur son compte, et chaque virement sortant coûte 1 € en formule One.
Comment remettre un justificatif ?
Trois documents se croisent. Le reçu de paiement prouve la transaction, le ticket de caisse détaille la vente, et la facture répond à ses propres règles, notamment entre professionnels.
Depuis le 1er août 2023, les tickets de caisse et de carte ne s’impriment plus par défaut. Vous devez en informer le client par un affichage à l’endroit du paiement. Le point qui concerne directement le Tap to Pay : la DGCCRF précise que vous n’êtes pas tenu de proposer un ticket dématérialisé, et que vous devez pouvoir remettre un ticket papier si le client le demande. Certaines ventes gardent une remise automatique, comme les biens sous garantie légale.
Un téléphone seul n’imprime rien. Si vos clients demandent du papier, ou si vous vendez des biens durables, prévoyez une imprimante de tickets compatible ou un terminal qui en intègre une.
Comment rembourser ?
Le remboursement part en principe de la transaction d’origine, dans l’application. Square est le plus détaillé : remboursement possible pendant un an, 4 à 14 jours ouvrables avant que le client ne soit crédité, montant pris sur votre solde ou votre compte lié, et commission d’origine conservée. PayPal applique la même logique dans ses frais généraux, sans frais de remboursement mais sans restitution de la commission.
Stancer exige de rembourser sur la même carte, depuis un appareil du même système. Indy, Qonto et myPOS ne décrivent pas ce point sur leurs pages publiques. Avant de vous engager, demandez-leur la procédure, le délai et le sort de la commission, surtout si vous vendez des articles souvent retournés.
Pourboires et partage d’addition
Ce sont des fonctions de l’application, indépendantes du NFC. SumUp propose des pourboires personnalisables, et Indy indique qu’ils ne sont pas gérés à ce jour. Les autres pages tarifaires n’en parlent pas toujours : testez ce point si vous êtes en restauration.
Pour partager une addition, vous pouvez encaisser plusieurs paiements successifs, à condition que votre application le permette. Ce partage n’a aucun rapport avec un paiement en plusieurs fois, qui relève d’un financement.
Comment travailler à plusieurs ?
Chaque salarié doit avoir son accès. Chez Square, une fois le service activé par le titulaire, les employés du compte disposant de l’autorisation peuvent encaisser sur un appareil éligible. myPOS compte 1, 3 ou 10 membres d’équipe selon la formule, et Smile&Pay gère des sous-comptes vendeurs. Planity couvre tous vos appareils pour un seul prix. Chez Qonto, l’accès administrateur supplémentaire coûte 10 €/mois après ceux inclus.
Évitez de partager l’identifiant administrateur : il ouvre aussi les remboursements et parfois le compte. Votre responsabilité reste engagée pour les usages de votre personnel, comme le rappelle Revolut dans ses conditions.
Est-ce relié à la caisse et à la comptabilité ?
Si l’application de paiement et votre caisse viennent du même éditeur, la vente remonte en général d’elle-même. C’est le cas de Square et de SumUp avec leur caisse, et de Planity pour un salon. Chez Indy, les frais remontent dans sa comptabilité. Dans les autres cas, vous rapprochez vous-même les versements et les ventes.
Trois montants sont à distinguer : le brut encaissé, les commissions et le net versé. En micro-entreprise, l’Urssaf demande de déclarer le chiffre d’affaires brut, sans déduire les charges. Le net reçu sur votre compte sous-estime donc ce que vous devez déclarer.
Un service de paiement n’est pas une caisse. Le BOFiP exclut du dispositif anti-fraude les terminaux de paiement seuls et les prestataires de services de paiement. L’obligation vise les assujettis à la TVA qui vendent à des particuliers et utilisent un logiciel ou système de caisse. Dès que votre outil enregistre les ventes, il doit donc être justifié par un certificat ou une attestation de l’éditeur. Pour le détail, voyez nos guides sur la caisse enregistreuse obligatoire et sur la certification NF525.
Tap to Pay est-il sûr, et que faire si le paiement échoue ?
Le système est conçu pour que vous ne touchiez jamais aux données de la carte. Apple indique que numéros et codes ne sont pas sauvegardés sur ses serveurs, et Indy précise qu’aucune capture d’écran n’est possible pendant la saisie du code. Ces protections réduisent le risque sans le supprimer : un litige ou une fraude restent possibles.
Le client peut-il saisir son code sur mon téléphone ?
Oui, et il peut être surpris. Montrez d’abord le montant, utilisez uniquement le parcours de l’application, tournez le téléphone vers lui et regardez ailleurs pendant la saisie. Vous pouvez lui dire : « Le code se tape sur l’écran sécurisé, je ne le vois pas. » S’il préfère, proposez un autre moyen de paiement.
Ne demandez jamais le code à l’oral, ne photographiez pas la carte et ne notez pas ses données. Sur iPhone, Apple prévoit une option d’accessibilité pour les clients malvoyants, avec des instructions lues à voix haute.
Sans réseau ou sans batterie
Considérez le réseau comme obligatoire. Indy écrit qu’il est impossible d’encaisser hors ligne, Square exclut le Tap to Pay de ses paiements hors ligne, et le Crédit Agricole comme la Banque Populaire exigent une connexion. Apple prend en charge des transactions sans connexion depuis iOS 18.4, mais cette fonction dépend de votre prestataire. Seul votre téléphone doit être connecté, pas celui du client.
Un marché en zone mal couverte demande donc un plan B : partage de connexion depuis un second téléphone, terminal à carte SIM, espèces. Une batterie externe coûte peu. Un lien de paiement ou un QR code exige aussi du réseau.
Que faire en cas de problème ?
| Situation | Réaction |
|---|---|
| Carte non détectée | Vérifiez le repère NFC, retirez une coque épaisse, activez le NFC sur Android, puis contrôlez que la carte est bien sans contact |
| Paiement refusé | Lisez le message, proposez une autre carte ou le code, puis un autre moyen de paiement. Chez Indy, créez un nouvel encaissement |
| Application bloquée ou réseau perdu | Ouvrez l’historique avant de relancer la vente, pour éviter un double débit |
| Statut en attente | Fiez-vous au statut dans votre application, pas à la notification bancaire du client |
| Batterie vide | Passez à votre appareil de secours ou à un autre moyen prévu |
| Double paiement | Vérifiez les deux transactions, puis remboursez celle en trop depuis son historique |
| Fonds retenus ou litige | Conservez ticket, facture, échanges et preuve de la prestation, puis contactez l’assistance |
Vérifiez aussi les horaires de l’assistance : un samedi de marché, elle doit répondre quand vous travaillez. Les frais de litige varient, avec 15 € de gestion et 15 € d’ouverture chez myPOS, alors que Square annonce ne pas facturer les rétrofacturations. Revolut précise de son côté pouvoir suspendre l’accès et ne pas couvrir les ventes perdues en cas de panne : gardez une solution de secours chez un autre prestataire si le téléphone est votre seul moyen d’encaisser.
Tap to Pay ou terminal de paiement : que choisir pour votre commerce ?
Aucun chiffre d’affaires n’impose un terminal. La décision dépend de votre organisation.
| Critère | Téléphone | Terminal dédié |
|---|---|---|
| Achat | Rien si le téléphone convient | Dès 19 à 34 € pour un lecteur, plus pour un autonome |
| Cartes à puce insérée | Impossible | Possible |
| Réseau | Celui du téléphone | Lecteur relié au téléphone, ou carte SIM intégrée sur un autonome |
| Impression | Imprimante à part | Intégrée sur certains modèles |
| Batterie | Celle de votre téléphone, sollicitée toute la journée | Autonomie propre |
| Plusieurs vendeurs | Un accès et un téléphone par personne | Appareil partagé au comptoir |
Usage occasionnel ou itinérant. Le Tap to Pay suffit le plus souvent : quelques ventes par semaine, à domicile ou sur un salon. Préférez une offre sans abonnement, et vérifiez le réseau sur votre lieu de vente.
Solution principale sur un téléphone dédié. C’est possible pour un petit commerce, avec un téléphone d’entrée de gamme compatible réservé à la vente. Faites le calcul : un téléphone reconditionné compatible coûte souvent plus cher qu’un lecteur à 34 €, mais il sert aussi de caisse si votre application le permet.
Comptoir fréquenté, plusieurs vendeurs ou service à table. Un terminal apporte un geste rapide, l’insertion de carte et moins de dépendance au téléphone du vendeur. Dans ce cas, le Tap to Pay reste une bonne option d’appoint.
Appareil supplémentaire. Pour réduire une file un samedi ou remplacer un terminal en panne, le Tap to Pay est très adapté, à condition d’être activé et testé à l’avance.
L’absence d’achat ne garantit pas le coût le plus bas : la commission reste due à chaque vente, et un lecteur s’amortit vite si une autre offre vous coûte moins cher à l’usage. Pour comparer, consultez notre comparatif des terminaux de paiement, ainsi que les avis Square et PayPal POS (ex-Zettle).
Avant de vous lancer, vérifiez :
- Votre téléphone passe le test de l’application.
- Votre activité et votre dossier sont validés.
- Les cartes de votre clientèle sont acceptées, y compris Amex et titres-restaurant si besoin.
- Votre coût est simulé avec votre panier moyen.
- Le reçu et le ticket papier sont prévus.
- Un moyen de secours est prêt.
Questions fréquentes sur le Tap to Pay
Mon client doit-il installer une application ?
Non. Il présente sa carte sans contact, son téléphone ou sa montre. Seul le commerçant installe l’application de paiement.
Un client Android peut-il payer sur mon iPhone, et inversement ?
Oui. Le système du téléphone du vendeur et celui du client sont indépendants : un iPhone accepte un portefeuille Android, et un téléphone Android accepte Apple Pay chez les prestataires qui le listent.
Peut-on encaisser plus de 50 € ou 100 € ?
Oui, si l’application gère la saisie du code et si la carte l’accepte. Au-delà de 50 €, une carte physique demande en général le code sur l’écran du téléphone. Le plafond final dépend de l’application, du contrat et de la banque du client.
Puis-je utiliser mon téléphone personnel ?
Oui, s’il remplit les conditions de l’application. Pour une activité régulière, un téléphone dédié évite de mêler appels privés, notifications et encaissements, et permet de le confier à un salarié avec son propre accès.
Faut-il changer de banque ou ouvrir un compte pro ?
Cela dépend de l’offre. SumUp, Square, Stripe et Smile&Pay reversent vers un autre compte ou gèrent leur propre compte de paiement. Indy, Qonto et Revolut créditent leur propre compte, et les banques demandent un contrat d’acceptation.
Peut-on l’utiliser en micro-entreprise, en association ou sans SIRET ?
En micro-entreprise, oui, chez les prestataires qui acceptent votre activité. Le service est réservé à un usage commercial, donc un compte de particulier ne suffit pas. Pour une association ou une activité sans SIRET, demandez l’éligibilité au prestataire avant de vous inscrire.
Peut-on encaisser sans Internet ?
Prévoyez que non. Indy, Square et le Crédit Agricole l’excluent explicitement, et SumUp indique un fonctionnement là où il y a du réseau. Apple propose un mode hors connexion depuis iOS 18.4, mais il faut que votre application le prévoie.
Peut-on accepter Amex ou les titres-restaurant ?
Cela varie selon l’application. Qonto exclut American Express, Square et Revolut l’acceptent, et Qonto cite Swile et Conecs pour les titres-restaurant. Il faut aussi être habilité à recevoir des titres-restaurant et affilié à leur émetteur.
Comment envoyer un reçu ou imprimer un ticket ?
L’application propose selon les cas un reçu par SMS, e-mail ou QR code. Le téléphone seul n’imprime rien : si un client demande un ticket papier, il vous faut une imprimante compatible ou un autre moyen de le remettre.
Comment rembourser un client ?
Depuis la transaction d’origine dans l’application, quand le prestataire le permet. Comptez plusieurs jours avant que le client voie l’argent. Chez Square, la commission de la vente initiale n’est pas rendue : prévoyez le même résultat ailleurs tant que le contrat ne dit pas le contraire.
Le Tap to Pay remplace-t-il ma caisse enregistreuse ?
Non. Il encaisse le paiement, et une caisse enregistre les ventes, les articles, les espèces et les clôtures. Si vous êtes assujetti à la TVA et utilisez un logiciel de caisse, il doit pouvoir justifier de sa conformité.
Fonctionne-t-il en Martinique, en Guadeloupe ou à l’étranger ?
Vérifiez offre par offre. Square parle de France métropolitaine, myPOS applique une grille distincte aux Antilles sans y citer Tap to Pay, et Revolut limite l’usage au pays d’enregistrement de l’entreprise. La carte d’un touriste, elle, passe sur votre téléphone en France, avec un tarif souvent plus élevé.
Sources et références
Tarifs et conditions relevés le 6 novembre 2026 et revérifiés le 20 novembre 2026 sur les pages officielles ci-dessous. Ils évoluent : confirmez-les au moment de souscrire.
Technologie et appareils
- Apple : Tap to Pay sur iPhone (modèles, geste, données de carte)
- Apple : questions fréquentes (code, accessibilité, hors connexion)
- Apple : pays et prestataires
- Apple : modèles compatibles avec iOS 26
Prestataires
- SumUp : Tap to Pay, tarifs, compte pro (versements) et page clients Shine
- Square : Tap to Pay sur iPhone, Android, frais, transferts, hors ligne, remboursements
- PayPal POS : Tap to Pay, tarifs et frais marchands (mis à jour le 4 novembre 2026)
- Indy : Tap to Pay, compatibilité, activation et encaissement
- Qonto : encaissement en personne, iPhone, Android, tarifs et guide Tap to Pay
- Revolut : frais Business Grow (22 septembre 2026), frais Basic (31 mars 2026) et conditions Tap to Pay
- Stripe : encaissement sans code, tarifs, appareils Android et iPad
- myPOS : tarifs France, Martinique, Guadeloupe et myPOS Glass
- Smile&Pay : offres, iPhone et Android
- Stancer : documentation et reversements
- Planity : mise en place de Tap to Pay (8 octobre 2026)
Banques
- Banque Populaire : Tap to Pay, iPhone et Android
- CIC : Monetico Tap to Pay et Crédit Mutuel
- Crédit Agricole : Up2pay Mobile
- BNP Paribas : communiqué sur Tap to Pay et le réseau CB
Cadre légal et sans contact
- DGCCRF : tickets à la demande
- impots.gouv.fr : champ de l’obligation de logiciel de caisse (14 octobre 2026)
- BOFiP : logiciels de caisse (25 mars 2026)
- Urssaf : déterminer son chiffre d’affaires
- Assemblée nationale : réponse sur le cumul des paiements sans contact
Comment nous évaluons les solutions de paiement et d’encaissement
Nous avons étudié et comparé les principales solutions d’encaissement et de gestion pour indépendants et commerçants : comptes pros, applications de paiement mobile et terminaux. Pour chacune, nous passons en revue les mêmes critères :
- Les commissions d’encaissement (carte, Tap to Pay, lien de paiement)
- Les frais du compte ou de l’abonnement (tenue, engagement, résiliation)
- Les moyens d’encaissement disponibles et le matériel éventuel
- Les plafonds et les délais de versement des fonds
- Les fonctions de gestion (facturation, comptabilité, catégorisation)
- Les intégrations (comptabilité, export, outils tiers)
- La prise en main et l’ergonomie de l’application
- Le support client
Pour aller au-delà des fiches produit, nous acquérons une expérience concrète de chaque solution à travers ses démonstrations, ses vidéos produit et des prises en main directes.
Notre travail d'évaluation comprend :
- Analyse du marché. Suivi des néobanques pros, fintechs et solutions de paiement mobile sur un marché français en pleine évolution.
- Comparaison fonctionnelle. Mise en regard des fonctions clés face aux principales solutions concurrentes, banques traditionnelles comprises.
- Analyse tarifaire. Estimation du coût réel : abonnement éventuel plus commissions d’encaissement, hors promotions temporaires.
- Expérience d’utilisation. Évaluation de la fluidité de l’application, du parcours d’ouverture de compte et de l’encaissement au quotidien.
- Étude des intégrations. Compatibilité avec la comptabilité, les exports et les logiciels tiers.
- Revue de conformité. Vérification de la sécurité des paiements (3D Secure) et de la conformité à la réforme de la facturation électronique 2026-2027.
Certains éditeurs nous versent une commission d'affiliation ou participent aux frais de test. Cela ne change ni la grille, ni la note, ni le verdict.
L’auteur de l’article
Ronald Bocaly est un professionnel du commerce et du numérique, particulièrement attentif aux enjeux d’encaissement et de gestion des petits commerces. Depuis six ans, il aide les indépendants et les TPE à s’y retrouver dans le choix de leurs outils de caisse et de paiement, avec une conviction simple : un commerçant bien informé fait un meilleur choix, et pilote sa boutique plus sereinement.
Il dirige aussi NerdyWeb, un studio qui crée des sites, des boutiques en ligne et des automatisations pour les commerçants. Besoin d’un professionnel pour mener votre projet de site ou de vente en ligne ? Écrivez-lui directement.
Découvrir NerdyWebSur La Caisse Idéale, il décortique les logiciels de caisse, les terminaux de paiement, la conformité NF525, les commissions et les conditions contractuelles. Ces derniers mois, il s’est concentré sur l’évaluation et la comparaison des solutions du marché, pour aider chaque commerce à trouver l’outil réellement adapté à son métier.
Diplômé d’un bachelor en informatique (computer science) obtenu aux États-Unis, il excelle à rendre limpides des sujets techniques et à interroger éditeurs comme commerçants pour en tirer des enseignements concrets. Ses analyses prennent plusieurs formes : avis détaillés, comparatifs par secteur et guides pratiques, toujours dans un langage accessible.
En savoir plus sur notre méthode et notre indépendance →
Merci. Qu'est-ce qui vous a manqué ?